Δημοσιεύθηκε στο ΦΕΚ Β’ 2122 /31.3.2023 η κοινή υπουργική απόφαση της ΑΑΔΕ και των υπουργείων Οικονομικών και Εργασίας, για απαλλαγή από το τέλος επιτηδεύματος σε επιχειρήσεις που αυξάνουν τις θέσεις εργασίας (βλ. απόφαση σε αρχείο pdf).
Άρθρο 2 Δικαιούχοι
1. Δικαιούχοι της εξαίρεσης από την καταβολή του τέλους επιτηδεύματος είναι:
α) φυσικά πρόσωπα που ασκούν επιχειρηματική δραστηριότητα και
β) νομικά πρόσωπα και νομικές οντότητες,
ανεξάρτητα από τον τρόπο τήρησης των βιβλίων τους (απλογραφικά ή διπλογραφικά), των οποίων τα ακαθάριστα έσοδα κατά το φορολογικό έτος για το οποίο χορηγείται η εξαίρεση δεν υπερβαίνουν τα δύο (2) εκατομμύρια ευρώ.
2. Για την εξαίρεση των πιο πάνω προσώπων από την καταβολή του τέλους επιτηδεύματος ενός φορολογικού έτους θα πρέπει κατά το ίδιο φορολογικό έτος να έχουν προβεί σε αύξηση των θέσεων εργασίας πλήρους απασχόλησης κατά τουλάχιστον τρία δωδέκατα (3/12) σε σχέση με το προηγούμενο έτος.
Άρθρο 3 Τρόπος υπολογισμού της αύξησης του μέσου αριθμού εργαζομένων με σχέση εργασίας πλήρους απασχόλησης
1. Για τον υπολογισμό της αύξησης κατά τουλάχιστον τρία δωδέκατα (ή 25%) του μέσου αριθμού των εργαζομένων των δικαιούχων επιχειρήσεων με σχέση εργασίας πλήρους απασχόλησης λαμβάνεται υπόψη ο μέσος όρος του αριθμού των απασχολούμενων κατά το κρινόμενο (για την εξαίρεση από το τέλος επιτηδεύματος) έτος, ο οποίος συγκρίνεται με τον μέσο όρο των απασχολούμενων του προηγούμενου φορολογικού έτους. Βάση υπολογισμού του μέσου αριθμού των εργαζομένων είναι ο αριθμός των απασχολούμενων από την 1/1 έως και την 31/12 του προηγούμενου φορολογικού έτους, σε συνάρτηση με τον αριθμό των απασχολούμενων από την 1/1 έως και την 31/12 κατά το κρινόμενο έτος.
2. Ο μέσος αριθμός εργαζομένων πλήρους απασχόλησης της επιχείρησης υπολογίζεται ανά μήνα από το σύνολο των εργαζομένων που απασχολούνται με σύμβαση εξαρτημένης εργασίας πλήρους απασχόλησης, αορίστου ή ορισμένου χρόνου για το σύνολο του έτους.
3. Στους εργαζόμενους πλήρους απασχόλησης συμπεριλαμβάνονται οι εποχικοί απασχολούμενοι.
4. Ειδικά σε περίπτωση συγχώνευσης επιχειρήσεων, ο μέσος όρος των εργαζομένων στην προερχόμενη από τη συγχώνευση εταιρεία θα προκύπτει από το άθροισμα των μέσων όρων των εργαζομένων που απασχολήθηκαν σε κάθε μία από τις συγχωνευόμενες επιχειρήσεις για το χρονικό διάστημα της τελευταίας διαχειριστικής χρήσης τους.
5. Εργαζόμενος πλήρους απασχόλησης, σύμφωνα με τις προηγούμενες παραγράφους του παρόντος, ο οποίος απασχολείται στην επιχείρηση τουλάχιστον κατά μία ημέρα πλέον του μισού ημερολογιακού μήνα, δηλαδή πλέον των 15 ημερών ανά μήνα, υπολογίζεται σε ετήσια βάση ως ένα δωδέκατο (1/12).
6. Κατά τον υπολογισμό του μέσου όρου απασχολούμενων, ποσοστά μικρότερα του 0,5 στρογγυλοποιούνται προς τα κάτω και ποσοστά μεγαλύτερα ή ίσα του 0,5 στρογγυλοποιούνται προς τα πάνω.
Άρθρο 4 Τρόπος και διαδικασία διακρίβωσης και ελέγχου των προϋποθέσεων-διαδικασία υποβολής ενστάσεων
1. Για τον έλεγχο της προϋπόθεσης της παραγράφου 1 του άρθρου 2 της παρούσας το ποσό των ακαθαρίστων εσόδων αντλείται από την κατάσταση οικονομικών στοιχείων από επιχειρηματική δραστηριότητα (έντυπο Ε3) και συγκεκριμένα, από τον κωδικό (047) του εντύπου του εκάστοτε φορολογικού έτους.
2. Ο μέσος αριθμός εργαζομένων πλήρους απασχόλησης της επιχείρησης υπολογίζεται από το Π.Σ. ΕΡΓΑΝΗ του Υπουργείου Εργασίας και Κοινωνικών Υποθέσεων ανά μήνα από το σύνολο των εργαζομένων που απασχολούνται με σύμβαση εξαρτημένης εργασίας πλήρους απασχόλησης, για το σύνολο του έτους, σύμφωνα με τα οριζόμενα στο άρθρο 3 της παρούσας. Τα εξαχθέντα στοιχεία διαβιβάζονται αρμοδίως από το Υπουργείο Εργασίας και Κοινωνικών Υποθέσεων στην ΑΑΔΕ.
3. Η ΑΑΔΕ ενημερώνει, μέχρι την τελευταία εργάσιμη ημέρα του πέμπτου μήνα από τη λήξη της διαχειριστικής περιόδου, με μήνυμα ηλεκτρονικού ταχυδρομείου τις επιχειρήσεις που πληρούν την προϋπόθεση της παρ. 2 του άρθρου 2 της παρούσας. Εφόσον οι επιχειρήσεις αυτές πληρούν και την προϋπόθεση της παρ. 1 του άρθρου 2 εξαιρούνται από την υποχρέωση καταβολής του τέλους επιτηδεύματος για το οικείο φορολογικό έτος. Εάν κατά τον χρόνο λήψης του ηλεκτρονικού μηνύματος από την ΑΑΔΕ, οι δικαιούχοι έχουν ήδη υποβάλει τη δήλωση φορολογίας εισοδήματος του οικείου έτους, υποβάλλουν τροποποιητική δήλωση προκειμένου να εξαιρεθούν από την υποχρέωση καταβολής του τέλους επιτηδεύματος για το έτος αυτό.
4. Οι επιχειρήσεις που δεν λαμβάνουν το ηλεκτρονικό μήνυμα της προηγούμενης παραγράφου, λόγω μη διακρίβωσης της πλήρωσης των προϋποθέσεων του προηγούμενου άρθρου, δικαιούνται να υποβάλλουν ένσταση μέχρι την τελευταία εργάσιμη ημέρα του πρώτου δεκαπενθημέρου του έκτου μήνα από τη λήξη της διαχειριστικής περιόδου. Η ένσταση υποβάλλεται με τη συμπλήρωση σχετικού εντύπου εντός του περιβάλλοντος του Π.Σ. ΕΡΓΑΝΗ. Οι ενστάσεις εξετάζονται από Επιτροπή, που θα συσταθεί από τον Γενικό Γραμματέα Εργασιακών Σχέσεων. Οι επιχειρήσεις υποχρεούνται, επί ποινή απαραδέκτου της ένστασης, να συνυποβάλλουν με το ως άνω έντυπο, σε ηλεκτρονική μορφή, όλα τα απαραίτητα κατά περίπτωση δικαιολογητικά και στοιχεία για την τεκμηρίωση της ένστασης. Η απόφαση που εκδίδεται από την Επιτροπή Ενστάσεων κοινοποιείται στην επιχείρηση και γνωστοποιείται στο Π.Σ. ΕΡΓΑΝΗ, το οποίο αποστέλλει για τις περιπτώσεις αυτές επικαιροποιημένα στοιχεία στην ΑΑΔΕ. Η ΑΑΔΕ αποστέλλει μήνυμα ηλεκτρονικού ταχυδρομείου στις επιχειρήσεις των οποίων η ένσταση γίνεται αποδεκτή. Εάν κατά τον χρόνο λήψης του ηλεκτρονικού μηνύματος από την ΑΑΔΕ, οι δικαιούχοι έχουν ήδη υποβάλει τη δήλωση φορολογίας εισοδήματος του οικείου έτους, υποβάλλουν τροποποιητική δήλωση προκειμένου να εξαιρεθούν από την υποχρέωση καταβολής του τέλους επιτηδεύματος για το έτος αυτό.
Άρθρο 5 Λοιπά φορολογικά ζητήματα
1. Εφόσον μια επιχείρηση εμπίπτει στις διατάξεις του άρθρου 2 της παρούσας, εξαιρούνται από την καταβολή του τέλους επιτηδεύματος και τα υποκαταστήματα αυτής, όπως αυτά ορίζονται στις διατάξεις της παρ. 1 του άρθρου 31 του ν. 3986/2011.
2. Για τις επιχειρήσεις με διαχειριστική χρήση διαφορετική του ημερολογιακού έτους, το ύψος των ακαθαρίστων εσόδων προκύπτει από τον κωδικό (047) της κατάστασης οικονομικών στοιχείων από επιχειρηματική δραστηριότητα (Ε3) του εκάστοτε φορολογικού έτους, ενώ ο σχετικός μέσος αριθμός εργαζομένων με σχέση εργασίας πλήρους απασχόλησης υπολογίζεται, αντίστοιχα, για τους μήνες που απαρτίζουν το εν λόγω φορολογικό έτος.
3. Για επιχειρήσεις που έκαναν αλλαγή της διαχειριστικής περιόδου εντός του έτους, για το εν λόγω φορολογικό έτος πραγματοποιείται οίκοθεν αναγωγή του συνόλου των ακαθαρίστων εσόδων που έχουν δηλωθεί στον κωδικό (047) του εντύπου Ε3 σε δωδεκάμηνη βάση. Αντιστοίχως, θα πραγματοποιηθεί αναγωγή-υπολογισμός του μέσου αριθμού πλήρως απασχολούμενων εργαζομένων της επιχείρησης για τα υπόψη χρονικά διαστήματα σε δωδεκάμηνη βάση.
4. Για τις περιπτώσεις επιχειρήσεων που έκαναν έναρξη εργασιών κατά τη διάρκεια του προηγούμενου φορολογικού έτους ή που προέβησαν σε διακοπή της δραστηριότητάς τους κατά τη διάρκεια του κρινόμενου φορολογικού έτους, πραγματοποιείται, αντιστοίχως, αναγωγή του μέσου αριθμού πλήρως απασχολούμενων εργαζομένων της επιχείρησης των υπόψη χρήσεων σε δωδεκάμηνη βάση, προκειμένου για τη σύγκρισή τους με τον μέσο αριθμό του επόμενου της έναρξης ή του προηγούμενου της διακοπής φορολογικού έτους.
Άρθρο 6 Υποχρεώσεις επιχειρήσεων
1. Τα ανωτέρω πρέπει να προκύπτουν από τις μισθοδοτικές καταστάσεις των επιχειρήσεων που ανήκουν στους δικαιούχους της παρούσας και τα λοιπά στοιχεία που τηρούνται βάσει της εργατικής και ασφαλιστικής νομοθεσίας, τα οποία θα προσκομίζονται σε περίπτωση ελέγχου προκειμένου να πιστοποιείται η τήρηση των προϋποθέσεων της παρ. 3α του άρθρου 31 του ν. 3986/2011.
2. Οι εν λόγω επιχειρήσεις οφείλουν να διαφυλάττουν τα λογιστικά αρχεία για όσο χρόνο ορίζεται από τις διατάξεις του Κώδικα Φορολογικής Διαδικασίας (ν.4987/2022).
Άρθρο 7 Έναρξη ισχύος
Οι διατάξεις της παρούσας ισχύουν από την 1η.9.2022 και έχουν εφαρμογή προς τον σκοπό θεμελίωσης εξαίρεσης από την υποχρέωση καταβολής του τέλους επιτηδεύματος φορολογικού έτους 2022 και εφεξής.
Τροποποίηση της απόφασης Διοικητή ΑΑΔΕ Α.1098/13-7-2022 «Καθορισμός τεχνικών προδιαγραφών (πρωτόκολλο επικοινωνίας) και λοιπές λειτουργίες, για την διασύνδεση μεταξύ Φορολογικών Ηλεκτρονικών Μηχανισμών και EFT/ POS τερματικών. Υλοποίηση επί της αρχής «είσπραξη μέσω κάρτας – υποχρεωτική έκδοση απόδειξης από Φ.Η.Μ». (Β’ 3940) -βλ. και παράρτημα
Ο ΔΙΟΙΚΗΤΗΣ ΤΗΣ Α.Α.Δ.Ε.
Έχοντας υπόψη:
Τις διατάξεις: α) Των άρθρων 12 και 40 του ν. 4308/2014 (Α’ 251), β) των άρθρων 15 και 15Α του Κώδικα Φορολογικής Διαδικασίας (ν. 4987/2022, Α’ 206), εφεξής ΚΦΔ, γ) της υπό στοιχεία Α.1098/13-7-2022 απόφασης του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Καθορισμός τεχνικών προδιαγραφών (πρωτόκολλο επικοινωνίας) και λοιπές λειτουργίες, για την διασύνδεση μεταξύ Φορολογικών Ηλεκτρονικών Μηχανισμών και EFT/POS τερματικών. Υλοποίηση επί της αρχής «είσπραξη μέσω κάρτας – υποχρεωτική έκδοση απόδειξης από Φ.Η.Μ». (Β’ 3940), δ) της υπό στοιχεία Α.1138/12.6.2020 κοινής απόφασης του Υπουργού Οικονομικών και του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Καθορισμός της έκτασης εφαρμογής, του χρόνου και της διαδικασίας ηλεκτρονικής διαβίβασης δεδομένων στην Ανεξάρτητη Αρχή Δημοσίων Εσόδων, καθώς και κάθε άλλου αναγκαίου θέματος για την εφαρμογή των διατάξεων του άρθρου 15Α του ν.4174/2013 (Κ.Φ.Δ.)» (Β’ 2470), ε) της υπό στοιχεία Α.1024/31.1.2020 απόφασης του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Συμπληρωματικές τεχνικές προδιαγραφές πρωτοκόλλου επικοινωνίας και κρυπτογράφησης για την διαβίβαση δεδομένων στο πληροφοριακό σύστημα των ΦΗΜ» (Β’ 317), στ) της υπό στοιχεία Α.1011/2020 απόφασης του Διοικητή Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Απόσυρση από την χρήση μοντέλων Φορολογικών Ηλεκτρονικών Μηχανισμών (ΦΗΜ), που έλαβαν άδεια καταλληλότητας με βάση τις Α.Υ.Ο.Ο. ΠΟΛ.1234/2002 (Β’ 1362) και ΠΟΛ.1135/26-10-2005 (Β’ 1592), εκτός των Ε.Α.Φ.Δ.Σ.Σ. και των ΑΔΗΜΕ Ταξιμέτρων» (Β’ 85), ζ) της υπό στοιχεία ΠΟΛ.1166/2018 απόφασης του Διοικητή Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Τεχνικές προδιαγραφές πρωτοκόλλου επικοινωνίας και κρυπτογράφησης για την διαβίβαση δεδομένων στο πληροφοριακό σύστημα των ΦΗΜ» (Β’ 3603), η) της υπό στοιχεία Α.Υ.Ο. ΠΟΛ.1220/2012 «Κωδικοποίηση – Συμπλήρωση τεχνικών προδιαγραφών Φορολογικών Ηλεκτρονικών Μηχανισμών και συστημάτων. Διαδικασίες χρήσης και λειτουργίας τους. Προδιαγραφές αποστελλομένων αρχείων στην ΓΓΠΣ» (Β’ 3517), θ) της υπό στοιχεία Α.Υ.Ο ΠΟΛ.1221/2012 «Αναβάθμιση λογισμικών υποστήριξης των Ε.Α.Φ.Δ.Σ.Σ.-Καθορισμός αποστελλομένων αρχείων δεδομένων των φορολογικών στοιχείων στην ΓΓΠΣ κατ’ εφαρμογή των διατάξεων του άρθρου 20 του ν. 3842/2010 (Α’ 58)» (Β’ 3513), ι) του π.δ. 899/1976 «Περί ανακηρύξεως περιοχών της χώρας ως τουριστικών τόπων» (Α’ 329), ια) του Κεφαλαίου Α’ του Μέρους Πρώτου του ν. 4389/2016 «Επείγουσες διατάξεις για την εφαρμογή της συμφωνίας δημοσιονομικών στόχων και διαρθρωτικών μεταρρυθμίσεων και άλλες διατάξεις»(Α’ 94).
Το με αριθμό C (2012) 4961 έγγραφο της Ευρωπαϊκής Επιτροπής με το οποίο μας γνωστοποιήθηκαν παρατηρήσεις επί της κοινοποίησης 2012/266/GR.
Το με αριθμό C(2012) 4967 έγγραφο της Ευρωπαϊκής Επιτροπής με το οποίο μας γνωστοποιήθηκαν παρατηρήσεις επί της κοινοποίησης 2012/267/GR.
Την έγκριση της Ευρωπαϊκής Επιτροπής επί της κοινοποίησης 2022/183/GR, για την αποδοχή της διαδικασίας του επείγοντος, με το υπ’ αρ. GROW/E3/BH/ as (2022)3027420/12.04.2022 έγγραφο αυτής προς τον Πληρεξούσιο Υπουργό της Μόνιμης Αντιπροσωπίας της Ελλάδος στης Βρυξέλλες και το οποίο κοινοποιήθηκε εις εμάς μέσω του ΕΛΟΤ.
Την υπό στοιχεία αριθ. Δ.ΟΡΓ.Α 1125859 ΕΞ 2020/23.10.2020 απόφαση του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων «Οργανισμός της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (Α.Α.Δ.Ε.)» (Β’ 4738).
Την υπ’ αρ. 1 της 20.1.2016 πράξη του Υπουργικού Συμβουλίου «Επιλογή και διορισμός Γενικού Γραμματέα της Γενικής Γραμματείας Δημοσίων Εσόδων του Υπουργείου Οικονομικών» (Υ.Ο.Δ.Δ. 18) σε συνδυασμό με τις διατάξεις του πρώτου εδαφίου της παρ. 10 του αριθμού 41 του ν. 4389/2016 και τις αποφάσεις υπ’ αρ. 39/3/30.11.2017 (Υ.Ο.Δ.Δ. 689) του Συμβουλίου Διοίκησης της Α.Α.Δ.Ε. και υπό στοιχεία 5294 ΕΞ 17.1.2020 του Υπουργού Οικονομικών «Ανανέωση της θητείας του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων»(Υ.Ο.Δ.Δ. 27).
Το πόρισμα της Ομάδας Διοίκησης Έργου στην ΑΑΔΕ για την εκπόνηση των προδιαγραφών της διασύνδεσης ταμειακών μηχανών με τερματικά POS, στο πλαίσιο της μεταρρύθμισης 16614 για την αναμόρφωση και τη διασύνδεση των ταμειακών μηχανών με τη φορολογική διοίκηση, που υλοποιείται στα πλαίσια του Εθνικού Σχεδίου Ανάκαμψης και Ανθεκτικότητας «Ελλάδα 2.0».
Την ανάγκη διασύνδεσης των ΦΗΜ με τα EFT/POS Τερματικά, για την διασφάλιση της έκδοσης των φορολογικών συναλλαγών μέσω της πληρωμής με κάρτα για την αποτελεσματική φορολογική παρακολούθηση αυτών και την περιστολή της φοροδιαφυγής.
Το γεγονός ότι, από τις διαδικασίες της απόφασης αυτής, δεν προκαλείται δαπάνη σε βάρος Προϋπολογισμού Α.Α.Δ.Ε.,
αποφασίζουμε:
Τροποποιούμε τα άρθρα 3,4 και το Παράρτημα της Α.1098/13-7-2022 απόφασης Διοικητή ΑΑΔΕ Α.1098/13-7-2022, ως ακολούθως:
3.1. Το Πρωτόκολλο διασύνδεσης συστημάτων έκδοσης στοιχείων λιανικής πώλησης και τερματικών αποδοχής καρτών πληρωμών (EFTPOS) περιγράφεται στο παράρτημα.
3.2. Τα EFTPOS που εφαρμόζουν το παρόν πρωτόκολλο, δεν επιτρέπεται να λειτουργούν αυτόνομα για χρεωστικές συναλλαγές, δηλαδή για πληρωμές με κάρτα. Ειδικότερα, δεν επιτρέπεται να εισάγεται με πληκτρολόγηση, το ποσό πληρωμής στην περίπτωση χρεωστικών συναλλαγών. Στην ειδική περίπτωση όπου έχει ήδη εκδοθεί από τον ΦΗΜ λογιστικό στοιχείο (απόδειξη λιανικών συναλλαγών ή τιμολόγιο) για το οποίο αναμένεται μεταγενέστερη πληρωμή από το EFTPOS, αυτό το λογιστικό στοιχείο προφορτώνεται στο EFTPOS από τον ΦΗΜ. Το EFTPOS έχει την δυνατότητα στην συνέχεια να πραγματοποιήσει μία ή περισσότερες συναλλαγές, για κάθε ένα από τα προφορτωμένα λογιστικά στοιχεία, χωρίς ωστόσο το αλγεβρικό σύνολο των συναλλαγών αυτών να υπερβαίνει το συνολικό ποσό του συγκεκριμένου προφορτωμένου λογιστικού στοιχείου. Το EFTPOS έχει επίσης την δυνατότητα με κατάλληλο χειρισμό, για την εξόφληση περισσοτέρων του ενός προφορτωμένων λογιστικών στοιχείων, με μία μόνο χρεωστική συναλλαγή, τηρουμένου πάντοτε του περιορισμού της μη πληκτρολόγησης ποσού. Σε όλες τις περιπτώσεις, επιτρέπεται ωστόσο, η ρύθμιση του πλήθους δόσεων στο EFTPOS. Τα EFTPOS επιτρέπεται να πραγματοποιούν αυτόνομα τις πιστωτικές συναλλαγές, δηλαδή επιστροφές ποσών σε κάρτα, οι οποίες τεκμηριώνονται από τα αντίστοιχα εκδοθέντα παραστατικών πωλήσεων. Τα EFTPOS πραγματοποιούν αυτόνομα τις προεγκρίσεις.
3.3. Σε περίπτωση προσωρινής βλάβης του ΦΗΜ, ή σε περίπτωση προσωρινής βλάβης της διασύνδεσης EFTPOS-ΦΗΜ «βλάβη υποδομής», ο κάτοχος του ΦΗΜ δηλώνει την προσωρινή βλάβη στο Πληροφοριακό Σύστημα ΦΗΜ «esend». Το EFTPOS επικοινωνεί ηλεκτρονικά με το ΠΣ ΦΗΜ «esend», το οποίο του δίνει την εντολή να ενεργοποιήσει την δυνατότητά πληκτρολόγησης του ποσού πληρωμής στην περίπτωση χρεωστικών συναλλαγών. Η ενεργοποίηση της δυνατότητας πληκτρολόγησης του EFTPOS λόγω βλάβης υποδομής για την εισαγωγή ποσού πληρωμής στην περίπτωση χρεωστικών συναλλαγών, έχει μέγιστη διάρκεια δώδεκα (12) ώρες και επιτρέπεται το πολύ για μία φορά κάθε τρεις μήνες. Η απελευθέρωση του πληκτρολογίου του EFTPOS λόγω βλάβης ΦΗΜ για την εισαγωγή ποσού πληρωμής στην περίπτωση χρεωστικών συναλλαγών, για όλες τις υπόχρεες επιχειρήσεις, έχει μέγιστη διάρκεια είκοσι τέσσερις (24) ώρες. Για τις επιχειρήσεις που ασκούν τη δραστηριότητά τους σε χωριά με πληθυσμό έως πεντακόσιους (500) κατοίκους και σε νησιά κάτω από τρεις χιλιάδες εκατό (3.100) κατοίκους, η απελευθέρωση του πληκτρολογίου του EFTPOS έχει μέγιστη διάρκεια πέντε (5) ημέρες, εκτός εάν πρόκειται για τουριστικούς τόπους. Σε κάθε περίπτωση δεν αναιρείται η υποχρέωση διαβίβασης των δεδομένων αυτών στην ψηφιακή πλατφόρμα myDATA, σύμφωνα με τα οριζόμενα στην υπό στοιχεία Α.1138/2020 (Β’ 2470) κοινή απόφαση του Υπουργού Οικονομικών και του Διοικητή της ΑΑΔΕ.
3.4. Δεν εφαρμόζεται το παρόν πρωτόκολλο σε EFTPOS, αν η επιχείρηση δεν έχει υποχρέωση χρήσης ΦΗΜ και δεν χρησιμοποιεί ΦΗΜ. Επιτρέπεται επίσης η διεκπεραίωση συναλλαγών στο EFTPOS χωρίς σύνδεση ΦΗΜ, σε πρατήρια καυσίμων ή ταξί, όπου ο ΦΗΜ καθοδηγείται από αντλία καυσίμου ή ταξίμετρο αντίστοιχα. Στις περιπτώσεις αυτές, δεν εφαρμόζεται το παρόν πρωτόκολλο.
Με επιστολή του το Δ.Σ. της Πανελλήνιας Ομοσπονδίας Πρατηριούχων Εμπόρων Καυσίμων (ΠΟΠΕΚ), ζητά από τον υπουργό Οικονομικών, Χρήστο Σταϊκούρα να μην επιβληθούν πρόστιμα για το πρώτο έτος εφαρμογής (το 2019), των ΠΟΛ για την καθημερινή αποστολή δεδομένων πώλησης (λόγω του χρονικά ανέφικτου χρονικού περιθωρίου προσαρμογής), να διαγραφούν τα ήδη επιβληθέντα πρόστιμα για παραλείψεις που έλαβαν χώρα το ίδιο έτος και να επιστραφούν τυχόν καταβληθέντα ποσά για πρόστιμα που επεβλήθησαν στις παραπάνω περιπτώσεις.
Όπως σημειώνεται στην επιστολή:
«Ο κλάδος μας διαρκώς υποχρεώνεται σε εφαρμογή νομοθετικών διατάξεων ή υπουργικών αποφάσεων, δίχως να συμμετέχει σε σχετική διαβούλευση ως υπόχρεος να προσαρμοστεί σε αυτές και μάλιστα επιπλέον με ασφυκτικές προθεσμίες.
Χαρακτηριστικό παράδειγμα αποτελεί η καθημερινή υποχρέωση των πρατηρίων από την 1η Ιανουαρίου 2019 (ΠΟΛ. 1195, 1208, 1218) να αποστέλλουν στην ΑΑΔΕ τα παραστατικά πωλήσεων που εκδίδονται μέσω Φ.Η.Μ., όπου σε διάστημα λιγότερο του ενός μηνός και μάλιστα σε εορταστική περίοδο έπρεπε ταυτόχρονα όλα τα πρατήρια υγρών καυσίμων και υγραερίων της Ελλάδος να προσαρμοστούν με την συνδρομή τεχνικών εταιρειών πληροφορικής, οι οποίες αδυνατούσαν να ανταπεξέλθουν λόγω της αδυναμίας τους να υποστηρίξουν σε περιορισμένο χρονικό διάστημα χιλιάδες πρατήρια διάσπαρτα σε όλη την Ελλάδα.
Αυτό είχε ως αποτέλεσμα η ολοκλήρωση της ρύθμισης να γίνει με χρονική καθυστέρηση, χωρίς να υπάρχει υπαιτιότητα του πρατηριούχου, και άδικα να επιβληθούν σε νόμιμες επιχειρήσεις του κλάδου μας σε όλη την Ελλάδα, υπέρογκα πρόστιμα για το έτος 2019, ύψους 100 ευρώ ανά ΦΗΜ για κάθε ημέρα, λόγω μη διαβίβασης δεδομένων των παραστατικών πωλήσεων από τα πρατήρια καυσίμων στην ΑΑΔΕ. Σε πολλές περιπτώσεις το ύψος των προστίμων υπερβαίνει τα 10.000 ευρώ.
Ζητήσαμε κατά την συνάντηση μας με τον Υφυπουργό Οικονομικών κ. Απ. Βεσυρόπουλο (15/2/2023) αλλά και με σχετική επιστολή, να μην επιβληθούν πρόστιμα για το πρώτο έτος εφαρμογής, ήτοι το 2019, των εν λόγω ΠΟΛ, να διαγραφούν τα ήδη επιβληθέντα πρόστιμα για παραλείψεις που έλαβαν χώρα το ίδιο έτος και να επιστραφούν τυχόν καταβληθέντα ποσά για πρόστιμα που επεβλήθησαν στις παραπάνω περιπτώσεις.»
Με πολυνομοσχέδιο που κατατέθηκε στη Βουλή προτείνονται μεταξύ άλλων και τα ακόλουθα:
Με το άρθρο 41 εισάγεται υποχρέωση διασύνδεσης των EFT/POS τερματικών, ημεδαπής και αλλοδαπής, που κατέχουν όλες οι υπόχρεες οντότητες, με την Α.Α.Δ.Ε. και διαβίβασης καθοριζόμενων δεδομένων, είτε μέσω των ΦΗΜ είτε απευθείας με τα πληροφοριακά συστήματα της Α.Α.Δ.Ε..
Με το άρθρο 42 εισάγεται πλαίσιο διαδικαστικών κυρώσεων για την παραβίαση της υποχρέωσης της διασύνδεσης των υπόχρεων οντοτήτων που κατέχουν τερματικά EFT/POS με την Α.Α.Δ.Ε. με σκοπό την περιστολή της φοροδιαφυγής.
Δείτε αναλυτικά:
Αιτιολογική έκθεση
Ποιο ζήτημα αντιμετωπίζει η αξιολογούμενη ρύθμιση και γιατί αποτελεί πρόβλημα.
Άρθρα 41 και 42
Με την απόφαση Α.1098/2022 (Β’3940) του Διοικητή της ΑΑΔΕ καθορίστηκαν οι τεχνικές προδιαγραφές για τη διασύνδεση μεταξύ Φορολογικών Ηλεκτρονικών Μηχανισμών και EFT/POS τερματικών, ημεδαπής και αλλοδαπής. Σε συνέχεια της απόφασης αυτής, με την προτεινόμενη ρύθμιση εισάγεται υποχρέωση διασύνδεσης των EFT/POS τερματικών, ημεδαπής και αλλοδαπής, που κατέχουν όλες οι υπόχρεες οντότητες, με την ΑΑΔΕ και διαβίβασης καθοριζόμενων δεδομένων, είτε μέσω των Φορολογικών Ηλεκτρονικών Μηχανισμών (ΦΗΜ) είτε απευθείας με τα πληροφοριακά συστήματα της ΑΑΔΕ.
Με το άρθρο 42 εισάγεται πλαίσιο διαδικαστικών κυρώσεων για την παραβίαση της υποχρέωσης που εισάγεται με το άρθρο 1, ήτοι της διασύνδεσης των υπόχρεων οντοτήτων που κατέχουν τερματικά EFT/POS με την ΑΑΔΕ.
Οι αξιολογούμενες ρυθμίσεις αποσκοπούν αφενός στη διευκόλυνση των φορολογουμένων στην εκπλήρωση των φορολογικών τους υποχρεώσεων και αφετέρου στη διαφάνεια των ενεργούμενων ηλεκτρονικών συναλλαγών και την περιστολή της φοροδιαφυγής. Τέλος, οι ρυθμίσεις αυτές συνιστούν επιμέρους δράσεις στο πλαίσιο έργου του Ταμείου Ανάκαμψης και Ανθεκτικότητας.
Άρθρα 41 και 42 Η διαφάνεια των ηλεκτρονικών συναλλαγών για τις Φορολογικές Διοικήσεις προβάλλει ως επιτακτική ανάγκη σε μια εποχή που οι συναλλαγές αυτές κερδίζουν συνεχώς έδαφος σε σχέση με πιο παραδοσιακούς τρόπους.
Στόχος
Άρθρα 41 και 42 Οι αξιολογούμενες ρυθμίσεις αφορούν τις οντότητες (επιχειρήσεις) του άρθρου 1 του ν. 4308/2014 που έχουν την υποχρέωση χρήσης EFT/POS τερματικών (δικαιούχοι πληρωμής) και τις υπηρεσίες της Ανεξάρτητης Αρχής Δημοσίων Εσόδων.
Άρθρα 41-42 • Ενίσχυση φορολογικής συμμόρφωσης των οντοτήτων • Διαφάνεια των συναλλαγών • Περιστολή φοροδιαφυγής
Προτεινόμενες διατάξεις
Άρθρο 41
Υποχρέωση διασύνδεσης τερματικών Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης με τη Φορολογική Διοίκηση – Προσθήκη άρθρου 15Β στον Κώδικα Φορολογικής Διαδικασίας
Στον Κώδικα Φορολογικής Διαδικασίας (ν. 4987/2022, Α’206) προστίθεται άρθρο 15Β ως εξής:
«Άρθρο 15Β
Υποχρεωτική διασύνδεση των τερματικών Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης ημεδαπής και αλλοδαπής με τη Φορολογική Διοίκηση
Τα τερματικά «Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης (Electronic Funds Transfer at the Point of Sale, EFT/POS )», ημεδαπής και αλλοδαπής, που χρησιμοποιούν οι νομικές οντότητες του άρθρου 1 του ν. 4308/2014 (Α’251), διασυνδέονται υποχρεωτικά και παρέχουν στην ΑΑΔΕ τις καθοριζόμενες πληροφορίες συναλλαγών που εκτελούνται μέσω αυτών, είτε μέσω διασύνδεσής τους με Φορολογικούς Ηλεκτρονικούς Μηχανισμούς (Φ.Η.Μ.), είτε απευθείας με τα πληροφοριακά συστήματα της ΑΑΔΕ.
Με κοινή απόφαση του Υπουργού Οικονομικών και του Διοικητή της ΑΑΔΕ καθορίζονται ο τρόπος, ο χρόνος, η έκταση εφαρμογής, η διαδικασία, οι υπόχρεοι, οι όροι και οι προϋποθέσεις διασύνδεσης των τερματικών Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης (EFT/POS) ημεδαπής και αλλοδαπής με τη Φορολογική Διοίκηση, καθώς και κάθε άλλο ειδικότερο θέμα για την εφαρμογή του παρόντος.».
Άρθρο 42
Κυρώσεις για παραβίαση της υποχρέωσης διασύνδεσης τερματικών Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης με τη Φορολογική Διοίκηση – Προσθήκη άρθρου 54Θ στον Κώδικα Φορολογικής Διαδικασίας
Στον Κώδικα Φορολογικής Διαδικασίας (ν. 4987/2022, Α’206) προστίθεται άρθρο 54Θ ως εξής:
«Άρθρο 54Θ
Κυρώσεις για παραβίαση της υποχρέωσης του άρθρου 15Β
Στην οντότητα του άρθρου 1 του ν. 4308/2014 (Α’ 251) που έχει υποχρέωση χρήσης τερματικών Ηλεκτρονικής Μεταφοράς Κεφαλαίων στο Σημείο Πώλησης (Electronic Funds Transfer at the Point of Sale, EFT/POS), ως δικαιούχος πληρωμής σύμφωνα με την περ. γ’ του άρθρου 62 του ν. 4446/2016 (Α’ 240) και παραβαίνει τις υποχρεώσεις του άρθρου 15Β, επιβάλλεται πρόστιμο από 1.000 ευρώ έως 50.000 ευρώ, ανά φορολογικό έτος.
Με κοινή απόφαση του Υπουργού Οικονομικών και του Διοικητή της ΑΑΔΕ καθορίζονται κριτήρια για τον προσδιορισμό του ύψους των προστίμων της παρ. 1, όπως ενδεικτικά το τηρούμενο λογιστικό σύστημα, απλογραφικό ή διπλογραφικό, τα ακαθάριστα έσοδα της νομικής οντότητας και η υποτροπή, και ρυθμίζεται κάθε ειδικότερο θέμα για την εφαρμογή του παρόντος.».
Με απόφαση του Διοικητή της ΑΑΔΕ (ΑΔΑ: ΩΧΟ846ΜΠ3Ζ-ΞΟΥ) τροποποιούνται οι τεχνικές προδιαγραφές των φορολογικών μηχανισμών, και οι διαδικασίες διαβίβασης δεδομένων.
Τροποποίηση της υπό στοιχεία Α.1138/12.6.2020 κοινής απόφασης του Υφυπουργού Οικονομικών και του Διοικητή της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (Α.Α.Δ.Ε.) «Καθορισμός της έκτασης εφαρμογής, του χρόνου και της διαδικασίας ηλεκτρονικής διαβίβασης δεδομένων στην Ανεξάρτητη Αρχή Δημοσίων Εσόδων, καθώς και κάθε άλλου αναγκαίου θέματος για την εφαρμογή των διατάξεων του άρθρου 15Α του ν.4174/2013 (Κ.Φ.Δ.)» (Β’2470) – myData
ΧΟΝΔΡΙΚΕΣ ΣΥΝΑΛΛΑΓΕΣ
Χρόνοι διαβίβασης για το έτος 2023
Αποκλίσεις
Χρόνοι διαβίβασης για το έτος 2024
ΛΙΑΝΙΚΕΣ ΣΥΝΑΛΛΑΓΕΣ
Χρόνοι διαβίβασης για το έτος 2023
Χρόνοι διαβίβασης (λιανικών) για το έτος 2024
Διαβάστε σε αρχείο PDF την απόφαση (ΑΔΑ: ΨΟΚΣ46ΜΠ3Ζ-ΕΜΖ)
Η παρ. 1 του άρθρου 2 αντικαθίσταται ως εξής: «1. Οι οντότητες του άρθρου 1 του ν.4308/2014 (Α΄251), ανεξαρτήτως μεγέθους αυτών και τρόπου έκδοσης και τήρησης των λογιστικών τους αρχείων, υποχρεούνται να διαβιβάζουν ηλεκτρονικά στην Α.Α.Δ.Ε. δεδομένα των εκδιδόμενων λογιστικών στοιχείων, των τηρούμενων λογιστικών βιβλίων, των Φορολογικών Ηλεκτρονικών Μηχανισμών (Φ.Η.Μ.), των φορολογικών μνημών και των αρχείων που δημιουργούν οι Φ.Η.Μ., υπό τους όρους και τις προϋποθέσεις της κείμενης νομοθεσίας και της παρούσας απόφασης. Ειδικότερα, για τα έτη 2021 έως και 2023, οι οντότητες που εντάσσονται στο ειδικό καθεστώς κατ’ αποκοπή καταβολής του Φόρου Προστιθέμενης Αξίας, σύμφωνα με τις διατάξεις του άρθρου 40 του Κώδικα ΦΠΑ (ν.2859/2000), διαβιβάζουν τα ως άνω δεδομένα τους προαιρετικά.».
Η περ. α’ της παρ. 2 του άρθρου 4 αντικαθίσταται ως εξής: «α) για τα στοιχεία λιανικής που εκδίδονται με τη χρήση Φ.Η.Μ. (Φ.Τ.Μ., Ε.Α.Φ.Δ.Σ.Σ., Α.ΔΗ.Μ.Ε.), αυτά διαβιβάζονται αναλυτικά, ανά στοιχείο λιανικής πώλησης, μέσω απευθείας διασύνδεσης των Φ.Η.Μ. με την ΑΑΔΕ, σύμφωνα με τα οριζόμενα στην υπό στοιχεία Α.1171/2021 απόφαση Διοικητή Α.Α.Δ.Ε.. Στην περίπτωση που διαπιστώνονται αποκλίσεις από τις υπόχρεες οντότητες, μεταξύ των δεδομένων των αποδείξεων λιανικών συναλλαγών που διαβίβασαν στην ψηφιακή Πλατφόρμα myDATA, από το Πληροφοριακό Σύστημα των Φ.Η.Μ. και των λογιστικών εγγραφών εσόδων λιανικής τους, αυτές διαβιβάζονται είτε αναλυτικά, είτε συγκεντρωτικά ανά μήνα με τους τρόπους που προβλέπονται στις περ. β’ και γ’ της παρ. 6 του παρόντος άρθρου. Ειδικότερα, για τις χρονικές περιόδους από 1.1.2021 έως και 31.12.2021, από 1.1.2022 έως και 31.12.2022, καθώς και από 1.1.2023 έως 31.3.2023, τα δεδομένα του προηγούμενου εδαφίου (λογιστικές εγγραφές) διαβιβάζονται είτε αναλυτικά, είτε συγκεντρωτικά ανά μήνα, με τους τρόπους που προβλέπονται στις περ. β’ και γ’ της παρ. 6 του παρόντος άρθρου, σε όλες τις περιπτώσεις, ήτοι και σε εκείνες που δεν διαπιστώνονται αποκλίσεις και στον χρόνο που ορίζεται ανά περίπτωση. Για το έτος 2023, στην περίπτωση διαβίβασης εσόδων λιανικής ΦΗΜ από τα ξενοδοχεία που λειτουργούν σύμφωνα με την ξενοδοχειακή ημέρα (λογιστικοποίηση εσόδων λιανικής ΦΗΜ με βάση την ημερομηνία ανοίγματος), τα δεδομένα εσόδων λιανικής ΦΗΜ που αντλούν οι οντότητες αυτές από την ψηφιακή πλατφόρμα myDATA, σύμφωνα με τα οριζόμενα στην υπό στοιχεία Α.1171/2021 απόφαση Διοικητή Α.Α.Δ.Ε., δύναται να διαβιβάζονται συνολικά με χαρακτηρισμό εσόδων 1.95 Λοιπά πληροφοριακά στοιχεία εσόδων. Στην περίπτωση αυτή, το σύνολο των χαρακτηρισμών συναλλαγών εσόδων λιανικής ΦΗΜ, διαβιβάζονται με τους τρόπους που προβλέπονται στις περ. β’ και γ’ της παρ. 6 του παρόντος άρθρου και στον χρόνο που ορίζεται ανά περίπτωση. Σε κάθε περίπτωση η διαβίβαση δεδομένων των παραπάνω περιπτώσεων, δεν αναιρεί την υποχρέωση διασύνδεσης και διαβίβασης των εκδιδόμενων αποδείξεων εσόδων λιανικής στο Πληροφοριακό Σύστημα των Φ.Η.Μ., σύμφωνα με τα οριζόμενα στην υπό στοιχεία Α.1171/2021 απόφαση Διοικητή της Α.Α.Δ.Ε.».
Οι περ. γ’ και δ’ της παρ. 4 του άρθρου 4 αντικαθίστανται ως εξής: «γ) Συναλλαγών που αφορούν σε πώληση ηλεκτρικού ρεύματος και φυσικού αερίου, ύδατος μη ιαματικού (Ε.Υ.Δ.Α.Π., λοιποί πάροχοι κ.λπ.), καθώς και παροχής τηλεπικοινωνιακών υπηρεσιών και συνδρομητικής τηλεόρασης, έως την 31.3.2023. δ) Συναλλαγών με τις οντότητες εκμεταλλευτών διοδίων, τα πιστωτικά ιδρύματα, καθώς και την Τράπεζα της Ελλάδος έως την 31.3.2023.». Η παρ. 5 του άρθρου 4 αντικαθίσταται ως εξής: «5. Στην περίπτωση που τα λογιστικά στοιχεία (τιμολόγια, στοιχεία λιανικών συναλλαγών) εκδίδονται από τον λήπτη των αγαθών ή των υπηρεσιών (αυτοτιμολόγηση) ή από τρίτο πρόσωπο εξ ονόματος και για λογαριασμό του πωλητή (ανάθεση τιμολόγησης), τα οριζόμενα δεδομένα διαβιβάζονται από τον ίδιο (λήπτη) ή από το τρίτο πρόσωπο στο οποίο έχει ανατεθεί η τιμολόγηση, αντίστοιχα, με την προϋπόθεση ότι υπάρχει σχετική αναφορά στην προαπαιτούμενη συμφωνία (παρ. 5, άρθρο 8 του ν.4308/2014). Στην περίπτωση εσόδων τιμολόγησης και εξόδων αυτοτιμολόγησης, τα οποία προκύπτουν μετά από εκκαθάριση συναλλαγών χονδρικής και λιανικής (π.χ. αμοιβών, διάθεσης εισιτηρίων κ.α.), την υποχρέωση διαβίβασης των υπόψη δεδομένων έχουν οι οντότητες που διενεργούν τις σχετικές εκκαθαρίσεις. Στην περίπτωση διενέργειας εκκαθάρισης εισιτηρίων από το ελληνικό τμήμα του διεθνούς μη κρατικού οργανισμού IATA (International Air Transport Association) BSP (Billing and Settlement Plan), την υποχρέωση διαβίβασης των υπόψη δεδομένων, την έχουν διακριτά για τα έσοδα τους, οι αεροπορικές εταιρίες, καθώς και τα γραφεία γενικού τουρισμού. Στην περίπτωση διενέργειας εκκαθάρισης φορτωτικών (cargo) από το ελληνικό τμήμα του διεθνούς μη κρατικού οργανισμού IATA (International Air Transport Association) CASS (Cargo Account Settlement Systems), την υποχρέωση διαβίβασης των δεδομένων εσόδων τιμολόγησης και εξόδων αυτοτιμολόγησης, την έχουν οι αεροπορικές εταιρίες.».
Η περ. α’ της παρ. 6 του άρθρου 4 αντικαθίσταται ως εξής: «α) των Παρόχων Υπηρεσιών Ηλεκτρονικής Τιμολόγησης. Ειδικά για τα δεδομένα τιμολογίων, οι οντότητες που χρησιμοποιούν τον τρόπο αυτό, δεν επιτρέπεται να διαβιβάζουν δεδομένα των παραστατικών αυτών με κάποιον από τους λοιπούς τρόπους της παρούσας παραγράφου, είτε για συναλλαγές με άλλες υπόχρεες οντότητες, είτε στις περιπτώσεις που αντισυμβαλλόμενος είναι το Δημόσιο, στο πλαίσιο των δημόσιων συμβάσεων. Σε κάθε περίπτωση η διαδικασία πλήρους ένταξης των οντοτήτων που επιλέγουν την ηλεκτρονική τιμολόγηση, δύναται να ολοκληρώνεται εντός έξι (6) μηνών από την ημερομηνία έναρξης ισχύος σύμφωνα με τη σχετική σύμβαση που συνάπτεται με τον πάροχο ηλεκτρονικής έκδοσης στοιχείων.»
Οι παρ. 1 και 2 του άρθρου 5 αντικαθίστανται ως εξής: «1. Τα οριζόμενα δεδομένα των εκδιδόμενων λογιστικών στοιχείων, που αφορούν σε έσοδα από χονδρικές συναλλαγές, ανεξαρτήτως της υποχρέωσης ή μη υποβολής δήλωσης Φ.Π.Α. από την οντότητα και του λογιστικού συστήματος (απλογραφικό-διπλογραφικό) που αυτή τηρεί, διαβιβάζονται στην Α.Α.Δ.Ε. ως ακολούθως: α) Σε πραγματικό χρόνο, εφόσον τα οριζόμενα δεδομένα διαβιβάζονται σύμφωνα με τις περιπτώσεις α’ και ε’ της παρ. 6 του άρθρου 4, καθώς και από την 1.1.2024 τα εν λόγω δεδομένα τα οποία διαβιβάζονται σύμφωνα με την περ. β’ της παρ. 6 του άρθρου 4. β) Μέχρι την επόμενη ημέρα από την ημερομηνία έκδοσης αυτών, για τις οντότητες που διαβιβάζουν τα οριζόμενα δεδομένα με τον τρόπο που καθορίζεται στην περ. β΄ της παρ. 6 του άρθρου 4, έως και την 31.12.2023. Εξαιρετικά, για το 2020, τα δεδομένα διαβιβάζονται εντός πέντε (5) ημερών από την έκδοση αυτών και όχι αργότερα από την εικοστή (20η) ημέρα του επόμενου μήνα εντός του οποίου εκδόθηκαν. γ) για τις οντότητες που διαβιβάζουν τα οριζόμενα δεδομένα με τον τρόπο που καθορίζεται στην περ. γ’ της παρ. 6 του άρθρου 4, μέχρι την επόμενη ημέρα από την ημερομηνία έκδοσης αυτών. Εξαιρετικά, για το έτος 2022 ως καταληκτική ημερομηνία ορίζεται η εικοστή (20ή) ημέρα του επόμενου μήνα εντός του οποίου εκδόθηκαν και για το έτος 2023 ως καταληκτική ημερομηνία ορίζεται η δέκατη (10ή) ημέρα του επόμενου μήνα εντός του οποίου εκδόθηκαν, για τις οντότητες που το προηγούμενο φορολογικό έτος είχαν ακαθάριστα έσοδα έως δέκα χιλιάδες ευρώ (€10.000). Ειδικά στην περίπτωση διαβίβασης εσόδων που δεν αφορούν σε έκδοση φορολογικού στοιχείου αλλά σε διενεργούμενη λογιστική εγγραφή, τα δεδομένα διαβιβάζονται, με την ένδειξη «λογιστική εγγραφή», μέχρι την εικοστή (20ή) ημέρα του επόμενου μήνα από την ημερομηνία που αφορά το έσοδο. Στην ίδια ως άνω προθεσμία διαβιβάζονται και οι περιπτώσεις δεδομένων που αφορούν σε Επιδοτήσεις – Επιχορηγήσεις με την αντίστοιχη ένδειξη. Ειδικότερα για τις Επιδοτήσεις – Επιχορηγήσεις έτους 2021, σε συνέχεια των οδηγιών που δόθηκαν με την υπό στοιχεία Ε.2046/2022 εγκύκλιο του Διοικητή της Α.Α.Δ.Ε., τα σχετικά δεδομένα διαβιβάζονται έως την 31.12.2022. Εξαιρετικά, για τα φορολογικά έτη 2020, 2021, 2022, καθώς και για το χρονικό διάστημα από 1.1.2023 έως 31.3.2023, οι οντότητες παροχής ηλεκτρικής ενέργειας και φυσικού αερίου (Δ.Ε.Η. και λοιποί πάροχοι), η Ε.Υ.Δ.Α.Π., οι λοιπές οντότητες πώλησης ύδατος μη ιαματικού, οι οντότητες παροχής τηλεπικοινωνιακών υπηρεσιών και συνδρομητικής τηλεόρασης, οι οντότητες εκμεταλλευτές διοδίων, τα πιστωτικά ιδρύματα, καθώς και η Τράπεζα της Ελλάδος διαβιβάζουν τα συγκεκριμένα δεδομένα, συγκεντρωτικά, στον ίδιο, ως άνω, οριζόμενο χρόνο, ανά περίπτωση. Από την 1.4.2023 και εφεξής, οι οντότητες του προηγούμενου εδαφίου διαβιβάζουν τα δεδομένα συναλλαγών χονδρικής αναλυτικά μέχρι την μεθεπόμενη ημέρα από την ημερομηνία έκδοσης αυτών και τα δεδομένα των λογιστικών στοιχείων εσόδων λιανικής που έχουν εκδοθεί χωρίς τη χρήση Φ.Η.Μ., συγκεντρωτικά ανά μήνα και μέχρι την μεθεπόμενη ημέρα του επόμενου μήνα από το μήνα έκδοσης αυτών. Ειδικότερα στην περίπτωση οντοτήτων εκμεταλλευτών διοδίων, για τις συναλλαγές εσόδων λιανικής παραστατικών διοδίων που εκδίδονται στους σταθμούς διελεύσεων, αυτά διαβιβάζονται συγκεντρωτικά ανά μήνα έως την δέκατη (10) ημέρα του επόμενου μήνα από την ημερομηνία έκδοσης αυτών.
Τα δεδομένα των λογιστικών στοιχείων, που αφορούν σε έσοδα από λιανικές συναλλαγές, διαβιβάζονται στο χρόνο που ορίζεται, ανά περίπτωση, στην παρ.1 του παρόντος άρθρου. Για τις οντότητες που έχουν υποχρέωση απευθείας διασύνδεσης των Φ.Η.Μ. με την Α.Α.Δ.Ε., τα υπόψη δεδομένα διαβιβάζονται αυτόματα από τον Φ.Η.Μ. σε ένα (1) λεπτό έως είκοσι τέσσερις (24) ώρες, με βάση την παραμετροποίηση που ορίζει στα συστήματα της η Α.Α.Δ.Ε., χωρίς να απαιτείται προηγούμενη ενημέρωση των οντοτήτων. Οι οντότητες που δεν έχουν υποχρέωση χρήσης Φ.Η.Μ. και εκδίδουν στοιχεία λιανικής μέσω προγραμμάτων διαχείρισης επιχειρήσεων (εμπορικό ERP) τα οποία είναι συμβατά με την ψηφιακή πλατφόρμα myDATA, διαβιβάζουν τα υπόψη δεδομένα έως την 31.12.2023, μέχρι την επόμενη ημέρα από την ημερομηνία έκδοσης αυτών. Από την 1.1.2024 τα ως άνω δεδομένα διαβιβάζονται σε πραγματικό χρόνο. Το τελευταίο εδάφιο της παρ. 1 του παρόντος άρθρου ισχύει και για τα έσοδα από λιανικές συναλλαγές.»
Η παρ. 6 του άρθρου 5 αντικαθίσταται ως εξής: «6. Η ταυτοποίηση εκάστου Τύπου Παραστατικού, τεκμηριώνεται από το αναγνωριστικό αυτού, με βάση τον Α.Φ.Μ. εκδότη, την ημερομηνία έκδοσης, τον Α/Α εγκατάστασης, τη σειρά παραστατικού, τον Α/Α παραστατικού, καθώς και τον Τύπο Παραστατικού του Παραρτήματος της παρούσας απόφασης. Ειδικότερα στην περίπτωση είτε παράλειψης, είτε απόκλισης διαβίβασης, τα ανωτέρω περιλαμβάνονται ως επισημάνσεις στην ταυτοποίηση εκάστου Τύπου Παραστατικού. Στα λογιστικά στοιχεία που εκδίδονται, είτε με τη χρήση προγραμμάτων διαχείρισης επιχειρήσεων (εμπορικό ERP), είτε μέσω της Εφαρμογής Έκδοσης και Διαβίβασης Παραστατικών που είναι προσβάσιμη μέσω του διαδικτυακού τόπου της Α.Α.Δ.Ε. (timologio), δύναται να υπάρχει και δισδιάστατος γραμμωτός κώδικας (QR code), στον οποίο εμπεριέχεται σύνδεσμος για την άμεση πρόσβαση σε ψηφιακή υπηρεσία της ψηφιακής πλατφόρμας myDATA για την άμεση επισκόπηση σε φυλλομετρητή ιστού (browser) της σύνοψης του παραστατικού όπως αυτή έχει διαβιβασθεί. Κατά την επιτυχή διαβίβαση ενός παραστατικού στην ψηφιακή πλατφόρμα myDATA (με τη χρήση μεθόδου SendInvoices), επιστρέφεται κωδικοποιημένο κείμενο το οποίο χρησιμοποιείται από τα προγράμματα διαχείρισης επιχειρήσεων προκειμένου να δημιουργήσουν το QR code (τύπου URL), μέσω του οποίου γίνεται επισκόπηση του παραστατικού. Σε περίπτωση απώλειας διασύνδεσης με την ψηφιακή πλατφόρμα myDATA, η οποία αποδεικνύεται από την υπόχρεη οντότητα με κάθε πρόσφορο μέσο, τα δεδομένα των εκδιδόμενων λογιστικών στοιχείων διαβιβάζονται αμελλητί με την αποκατάσταση της διασύνδεσης, με την ένδειξη «Απώλεια Διασύνδεσης». Η υπόχρεη οντότητα οφείλει να λάβει όλα τα απαραίτητα μέτρα για την αποφυγή εκ νέου απώλειας της διασύνδεσης. Σε κάθε περίπτωση, τα δεδομένα διαβιβάζονται το αργότερο εντός δύο (2) ημερών από την καταληκτική ημερομηνία διαβίβασής τους, είτε από το κανάλι διαβίβασης που εκδόθηκαν ή διαβιβάστηκαν αρχικά ανεπιτυχώς, είτε από τα προγράμματα διαχείρισης επιχειρήσεων (εμπορικό /λογιστικό, ERP), είτε από την ειδική φόρμα καταχώρησης εφόσον τηρούνται τα όρια χρήσης της. Η ανωτέρω διαδικασία για τη διαβίβαση δεδομένων στην ψηφιακή πλατφόρμα myDATA ανά κανάλι διαβίβασης, ισχύει για όλες τις περιπτώσεις Τύπων Παραστατικών του Παραρτήματος της παρούσας απόφασης.».
Το άρθρο 7 αντικαθίσταται ως εξής: «Άρθρο 7 ΕΝΑΡΞΗ ΠΑΡΑΓΩΓΙΚΗΣ ΛΕΙΤΟΥΡΓΙΑΣ ΤΗΣ ΠΛΑΤΦΟΡΜΑΣ ΥΠΟΔΟΧΗΣ ΤΩΝ ΔΕΔΟΜΕΝΩΝ ΠΟΥ ΔΙΑΒΙΒΑΖΟΝΤΑΙ α) Από την 20.7.2020 διαβιβάζονται υποχρεωτικά στην ψηφιακή πλατφόρμα myDATA τα δεδομένα της σύνοψης εσόδων καθώς και τα δεδομένα της σύνοψης εξόδων σε περίπτωση αυτοτιμολόγησης, των λογιστικών στοιχείων που εκδίδονται από την ημερομηνία αυτή και μετά μέσω Παρόχων Υπηρεσιών Ηλεκτρονικής Έκδοσης Στοιχείων. Από την ίδια ημερομηνία διαβιβάζεται προαιρετικά ο αντίστοιχος χαρακτηρισμός εσόδων καθώς και ο αντίστοιχος χαρακτηρισμός εξόδων σε περίπτωση αυτοτιμολόγησης, των δεδομένων που εκδίδονται από 20.7.2020 και μετά μέσω Παρόχων Υπηρεσιών Ηλεκτρονικής Έκδοσης Στοιχείων. β) Από την 1.10.2020 έως και την 31.12.2020 δύνανται να διαβιβάζονται στην ψηφιακή πλατφόρμα myDATA τα δεδομένα της σύνοψης και ο χαρακτηρισμός εσόδων και εξόδων των λογιστικών στοιχείων που εκδίδονται το παραπάνω χρονικό διάστημα, με τους λοιπούς τρόπους διαβίβασης πέραν των Παρόχων Υπηρεσιών Ηλεκτρονικής Έκδοσης Στοιχείων στο χρόνο που ορίζεται στις επόμενες περ. γ) έως ε). γ) Έως και την 28.2.2021 δύνανται να διαβιβάζονται στην Α.Α.Δ.Ε., τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εσόδων, καθώς και τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εξόδων σε περίπτωση αυτοτιμολόγησης, που αφορούν σε λογιστικά στοιχεία που έχουν εκδοθεί από την 1.10.2020 έως και την 31.12.2020, εκτός από τα δεδομένα που οι οντότητες διαβίβασαν προγενέστερα σύμφωνα με τις περ. α’ και β’ ανωτέρω. Ειδικά στην περίπτωση μη διαβίβασης δεδομένων από τον Εκδότη των παραπάνω περιπτώσεων που διενεργείται για στοιχεία που έχουν εκδοθεί έως και την 31.12.2020, αυτά δύνανται να διαβιβάζονται από το Λήπτη από 1.3.2021 έως και 31.3.2021. Ο Εκδότης δύναται να αποδεχθεί και να χαρακτηρίσει τις εν λόγω συναλλαγές έως 30.4.2021. δ) Έως την 31.3.2021 δύνανται να διαβιβάζονται στην Α.Α.Δ.Ε., τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εξόδων, καθώς και οι χαρακτηρισμοί εσόδων σε περίπτωση αυτοτιμολόγησης, που αφορούν σε λογιστικά στοιχεία που έχουν εκδοθεί από την 1.10.2020 έως και την 31.12.2020, εκτός από τα δεδομένα που οι οντότητες διαβίβασαν προγενέστερα σύμφωνα με τις περ. α’ και β’ ανωτέρω. ε) Ειδικά για τις εγγραφές μισθοδοσίας η διαβίβαση των δεδομένων για το χρονικό διάστημα από 1.10.2020 έως 31.12.2020, δύναται να διενεργείται έως και την 31.3.2021. στ) Για το φορολογικό έτος 2021, τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εσόδων τιμολόγησης, τα δεδομένα της σύνοψης, οι χαρακτηρισμοί εξόδων αυτοτιμολόγησης (αντικριζόμενων ή μη), καθώς και οι τίτλοι κτήσης διαβιβάζονται υποχρεωτικά: i) από την 1.10.2021, από τις οντότητες που τηρούν απλογραφικό λογιστικό σύστημα και το σύνολο των ακαθαρίστων εσόδων τους για το φορολογικό έτος 2019, υπερβαίνει τις εκατό χιλιάδες ευρώ (€ 100.000), καθώς και από τις οντότητες που τηρούν διπλογραφικό λογιστικό σύστημα και το σύνολο των ακαθαρίστων εσόδων τους για το φορολογικό έτος 2019, υπερβαίνει τις πενήντα χιλιάδες ευρώ (€ 50.000) και ii) από την 1.11.2021, από τις λοιπές οντότητες. Έως και την 30.6.2022, διαβιβάζονται τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εσόδων τιμολόγησης, τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εξόδων αυτοτιμολόγησης, καθώς και οι τίτλοι κτήσης που αφορούν σε λογιστικά αρχεία για το χρονικό διάστημα από την 1.1.2021 έως και την 30.9.2021, ή την 31.10.2021 αντίστοιχα, για τις κατηγορίες οντοτήτων της παραπάνω παραγράφου, εκτός από τα δεδομένα που οι οντότητες διαβίβασαν προγενέστερα, σύμφωνα με την περ. α’ ανωτέρω. Εναλλακτικά, τα οριζόμενα δεδομένα για τη χρονική περίοδο από 1.1.2021 έως και 31.12.2021, δύνανται να διαβιβάζονται στο σύνολό τους έως και την 30.6.2022. Ειδικότερα οι υπόχρεες οντότητες υποχρεούνται να διαβιβάσουν τα οριζόμενα δεδομένα τους στην ψηφιακή πλατφόρμα myDATA, χρησιμοποιώντας ανά περίπτωση το σύνολο των Τύπων Παραστατικών και χαρακτηρισμών συναλλαγών σύμφωνα με το Παράρτημα της παρούσας απόφασης καθώς και της επιχειρησιακής και τεχνικής τεκμηρίωσης της διαδικασίας διαβίβασης, όπως αναρτάται στον διαδικτυακό τόπο της Α.Α.Δ.Ε. (www.aade.gr/mydata). Οι συναλλαγές χονδρικής διαβιβάζονται αναλυτικά, ενώ τα δεδομένα των συναλλαγών λιανικής διαβιβάζονται ανά μήνα, είτε αναλυτικά, είτε συγκεντρωτικά. Προς τον σκοπό απλοποίησης άντλησης των οριζόμενων δεδομένων έτους 2021, από προγράμματα ERP που δεν είναι συμβατά με την ψηφιακή πλατφόρμα myDATA και προς διευκόλυνση τους, οι υπόχρεες οντότητες για το έτος 2021, δύνανται να διαβιβάσουν τα οριζόμενα δεδομένα τους σύμφωνα και με τον εναλλακτικό τρόπο διαβίβασης κατά τον οποίο τα δεδομένα συναλλαγών χονδρικής διαβιβάζονται, είτε αναλυτικά ανά παραστατικό, είτε συγκεντρωτικά ανά λήπτη και ανά μήνα, αποκλειστικά με τους παρακάτω Τύπους Παραστατικών: 1.1 Τιμολόγιο Πώλησης 1.1 Τιμολόγιο Πώλησης αυτοτιμολόγηση 5.2 Πιστωτικό μη Συσχετιζόμενο 5.2 Πιστωτικό μη Συσχετιζόμενο αυτοτιμολόγηση 3.1 Τίτλος Κτήσης Τα δεδομένα συναλλαγών λιανικής διαβιβάζονται είτε αναλυτικά είτε συγκεντρωτικά ανά μήνα, αποκλειστικά με τους παρακάτω Τύπους Παραστατικών: 11.1 Α.Λ.Π. (Απόδειξη Λιανικής Πώλησης) 11.4 Πιστωτικό Στοιχείο Λιανικής Στους παραπάνω Τύπους Παραστατικών χρησιμοποιούνται διακριτοί χαρακτηρισμοί συναλλαγών ως κάτωθι: Στην περίπτωση εσόδων τιμολόγησης (χονδρική – λιανική), χρησιμοποιούνται αποκλειστικά οι παρακάτω χαρακτηρισμοί συναλλαγών: Χαρακτηρισμός Εσόδων με 1.5 Λοιπά Έσοδα Κέρδη Χαρακτηρισμός Φ.Π.Α. κατ. 1 έως 7 και στην κατηγορία 7 επιλέγεται η περίπτωση 27 Λοιπές Εξαιρέσεις Φ.Π.Α. Χαρακτηρισμός Ε3_562 Λοιπά Συνήθη Έσοδα Στην περίπτωση εξόδων (αυτοτιμολόγηση – τίτλοι κτήσης), χρησιμοποιούνται αποκλειστικά οι παρακάτω χαρακτηρισμοί συναλλαγών: Χαρακτηρισμός Εξόδων είτε με 2.4 Γενικά έξοδα με δικαίωμα έκπτωσης, είτε με 2.5 Γενικά έξοδα χωρίς δικαίωμα έκπτωσης για έξοδα αυτοτιμολόγησης και 2.5 Γενικά έξοδα χωρίς δικαίωμα έκπτωσης για Τύπο Παραστατικού 3.1 Τίτλος Κτήσης Χαρακτηρισμός Φ.Π.Α. κατ. 1 έως 7 και στην κατηγορία 7 [0%] επιλέγεται η περίπτωση 27 Λοιπές Εξαιρέσεις Φ.Π.Α., και στην περίπτωση Τύπου Παραστατικού 3.1 Τίτλος Κτήσης, επιλέγεται η κατηγορία Φ.Π.Α. 8 [ΑΝΕΥ Φ.Π.Α.] Χαρακτηρισμός Ε3_585_016 Λοιπά Έξοδα Η σωστή κατανομή στο σύνολο των χαρακτηρισμών συναλλαγών κωδικών Ε3, διενεργείται στη συνέχεια με τη χρήση των παρακάτω Τύπων Παραστατικών εγγραφών τακτοποίησης εσόδων – εξόδων: 17.3 Λοιπές Εγγραφές Τακτοποίησης Εσόδων – Λογιστική Βάση και χαρακτηρισμοί εσόδων: Χαρακτηρισμός Εσόδων, είτε με 1.10 Λοιπές Εγγραφές Τακτοποίησης Εσόδων (+) / (-), είτε με 1.95 Λοιπά Πληροφοριακά Στοιχεία Εσόδων (+) / (-) Χαρακτηρισμός Φ.Π.Α. με κατηγορία Φ.Π.Α. 8 [ΑΝΕΥ Φ.Π.Α.] Χαρακτηρισμός Ε3_562 Λοιπά Συνήθη Έσοδα, με αντίθετο πρόσημο στην 1η γραμμή σύνοψης και στις υπόλοιπες γραμμές σύνοψης, οι σχετικοί κωδικοί Ε3 εσόδων, ανά περίπτωση, με κανονικό πρόσημο 17.5 Λοιπές Εγγραφές Τακτοποίησης Εξόδων – Λογιστική Βάση και χαρακτηρισμοί εξόδων: Χαρακτηρισμός Εξόδων, είτε με 2.12 Λοιπές Εγγραφές Τακτοποίησης Εξόδων (+) / (-), είτε με 2.95 Λοιπά Πληροφοριακά Στοιχεία Εξόδων (+) / (-) Χαρακτηρισμός Φ.Π.Α. με κατηγορία Φ.Π.Α. 8 [ΑΝΕΥ Φ.Π.Α.] Χαρακτηρισμός Ε3_585_016 Λοιπά Έξοδα, με αντίθετο πρόσημο στην 1η γραμμή σύνοψης και στις υπόλοιπες γραμμές σύνοψης οι σχετικοί κωδικοί Ε3 εξόδων, ανά περίπτωση, με κανονικό πρόσημο Οι επιχειρησιακές και τεχνικές προδιαγραφές του εναλλακτικού τρόπου διαβίβασης έχουν αναρτηθεί σε διαδικτυακό τόπο της ΑΑΔΕ (www.aade.gr/mydata). ζ) Για το έτος 2021, στην περίπτωση, είτε μη τήρησης της υποχρέωσης διαβίβασης των οριζόμενων δεδομένων από τους εκδότες, είτε διαβίβασης αυτών με απόκλιση, οι λήπτες των αντικριζόμενων παραστατικών ημεδαπής, έχουν την υποχρέωση να τα διαβιβάσουν, είτε αναλυτικά, είτε συγκεντρωτικά, ανά εκδότη, έως και την 31.03.2023. Δεν υπάρχει υποχρέωση διαβίβασης εφόσον η συνολική αξία προ Φ.Π.Α., ανά περίπτωση (μη τήρησης υποχρέωσης διαβίβασης, απόκλισης διαβίβασης) και ανά αντισυμβαλλόμενο, δεν υπερβαίνει τα εκατό (100) ευρώ. Ειδικότερα για το φορολογικό έτος 2021 στην περίπτωση πώλησης εισιτηρίων και στην περίπτωση εκκαθαρίσεων, οι λήπτες δεν έχουν την υποχρέωση διαβίβασης δεδομένων για τα οποία ο εκδότης είτε δεν έχει τηρήσει την υποχρέωση διαβίβασης, είτε διαβίβασε δεδομένα με απόκλιση. Επιπλέον για τα έτη 2021 και 2022, τα νομικά πρόσωπα μη κερδοσκοπικού χαρακτήρα ιδιωτικού δικαίου, δεν έχουν την υποχρέωση να διαβιβάζουν δεδομένα για τα οποία ο εκδότης είτε δεν έχει τηρήσει την υποχρέωση διαβίβασης, είτε διαβίβασε δεδομένα με απόκλιση. Από την 1.4.2023 έως και την 31.12.2023, εφόσον οι υπόχρεες οντότητες της παρούσας δεν λάβουν τα έξοδα τους από τις οντότητες που αναφέρονται στα τελευταία εδάφια της παρ.1 του άρθρου 5, ως αντικριζόμενα παραστατικά εξόδων ημεδαπής (Τύποι Παραστατικών Α1), συνεχίζουν να διαβιβάζουν τα εν λόγω έξοδα με Τύπο Παραστατικού της κατηγορίας Β2, 14.30 – Παραστατικά Οντότητας ως Αναγράφονται από την ίδια (Δυναμικό) και δεν διαβιβάζουν παράλειψη διαβίβασης των εκδοτών της περίπτωσης αυτής. Στην ίδια καταληκτική ημερομηνία, δύνανται να διαβιβάζονται στην Α.Α.Δ.Ε. τα δεδομένα της σύνοψης και οι χαρακτηρισμοί εξόδων τιμολόγησης, καθώς και οι χαρακτηρισμοί εσόδων αυτοτιμολόγησης, που αφορούν σε λογιστικά στοιχεία με ημερομηνία έκδοσης από την 1.1.2021 έως και την 31.12.2021 που έχουν διαβιβαστεί από τους εκδότες τους. Επιπλέον, έως και την 31.12.2022 δύνανται να διαβιβάζονται στην Α.Α.Δ.Ε., από τον λήπτη των αγαθών ή των υπηρεσιών (ημεδαπή οντότητα), τα δεδομένα εξόδων των περ. α’ έως και ε’ της παρ. 4 του άρθρου 4 της παρούσας. Τα δεδομένα των υπόψη περιπτώσεων, που αφορούν σε συναλλαγές χονδρικής, δύνανται να διαβιβάζονται διακριτά ανά παραστατικό και τα δεδομένα των συναλλαγών λιανικής προκρίνεται να διαβιβάζονται συγκεντρωτικά ανά μήνα. η) Έως την 31.12.2022, διαβιβάζονται στην Α.Α.Δ.Ε., υποχρεωτικά οι εγγραφές τακτοποίησης εσόδων και προαιρετικά οι εγγραφές τακτοποίησης εξόδων, των δεδομένων που αφορούν το φορολογικό έτος 2021. Στην περίπτωση επιλογής του εναλλακτικού τρόπου διαβίβασης οι εγγραφές τακτοποίησης εξόδων διαβιβάζονται υποχρεωτικά. θ) Σχετικά με τη διαβίβαση δεδομένων για το έτος 2021, ισχύουν ειδικότερα και τα παρακάτω: Δεν είναι υποχρεωτική η διαβίβαση δεδομένων, σχετικών με τους Τύπους Παραστατικών 6.1 – Στοιχείο Αυτοπαράδοσης, 6.2 – Στοιχείο Ιδιοχρησιμοποίησης και 8.2 – Ειδικό Στοιχείο – Απόδειξης Είσπραξης Φόρου Διαμονής. Δεν είναι υποχρεωτική η διαβίβαση των μηδενικών παραστατικών. Σε κάθε περίπτωση διαβιβάζεται ορθά η καθαρή αξία και κατά προσέγγιση οι κατηγορίες Φ.Π.Α. Δεν είναι υποχρεωτική η διαβίβαση των λοιπών επιβαρύνσεων (παρακρατούμενοι, λοιποί φόροι, χαρτόσημα, τέλη και κρατήσεις) Τα νομικά πρόσωπα μη κερδοσκοπικού χαρακτήρα ιδιωτικού δικαίου, οι αστικές μη κερδοσκοπικές εταιρείες καθώς και οι εταιρείες του άρθρου 25 του ν.27/1975, διαβιβάζουν δεδομένα αποκλειστικά με Τύπο Παραστατικού 17.4 «Λοιπές εγγραφές τακτοποίησης εσόδων – Φορολογική Βάση», για το σύνολό των εσόδων τους. Σε κάθε περίπτωση, έχουν την υποχρέωση να διαβιβάσουν δεδομένα λογιστικών στοιχείων που εκδίδουν σύμφωνα με τα οριζόμενα της παρούσας απόφασης, για συναλλαγές που υπόκεινται σε Φ.Π.Α., εφόσον αποκτούν έσοδα από την άσκηση επιχειρηματικής δραστηριότητας με βάση τις διατάξεις του ν.4172/2013. ι) Από την 1.1.2022 και εφεξής, διαβιβάζονται υποχρεωτικά στην ψηφιακή Πλατφόρμα myDATA τα δεδομένα, όπως αυτά ορίζονται με τις διατάξεις του άρθρου 15Α του ΚΦΔ. Εναλλακτικά τα δεδομένα εσόδων τιμολόγησης, εξόδων αυτοτιμολόγησης και τίτλων κτήσης διαβιβάζονται έως και την 28.2.2023. Τα δεδομένα εξόδων τιμολόγησης, εσόδων αυτοτιμολόγησης και τα έξοδα μισθοδοσίας, διαβιβάζονται έως και την 31.3.2023. Τα δεδομένα απόκλισης διαβίβασης και παράλειψης διαβίβασης του εκδότη, διαβάζονται από τον λήπτη έως την 30.4.2023. Σε κάθε περίπτωση οι εγγραφές τακτοποίησης εσόδων και εξόδων διαβιβάζονται, είτε αναλυτικά, είτε συγκεντρωτικά έως την υποβολή της δήλωσης φορολογίας εισοδήματος έτους 2022. Σχετικά με τη διαβίβαση δεδομένων για το έτος 2022, ισχύουν ειδικότερα και τα παρακάτω: Δεν είναι υποχρεωτική η διαβίβαση δεδομένων, σχετικών με τους Τύπους Παραστατικών 6.1 – Στοιχείο Αυτοπαράδοσης, 6.2 – Στοιχείο Ιδιοχρησιμοποίησης και 8.2 – Ειδικό Στοιχείο – Απόδειξης Είσπραξης Φόρου Διαμονής. Δεν είναι υποχρεωτική η διαβίβαση των μηδενικών παραστατικών. Σε κάθε περίπτωση διαβιβάζεται ορθά η καθαρή αξία και κατά προσέγγιση οι κατηγορίες Φ.Π.Α. Δεν είναι υποχρεωτική η διαβίβαση των λοιπών επιβαρύνσεων (παρακρατούμενοι, λοιποί φόροι, χαρτόσημα, τέλη και κρατήσεις) Τα νομικά πρόσωπα μη κερδοσκοπικού χαρακτήρα ιδιωτικού δικαίου, καθώς και οι εταιρείες του άρθρου 25 του ν.27/1975, διαβιβάζουν δεδομένα αποκλειστικά με Τύπο Παραστατικού 17.4 «Λοιπές εγγραφές τακτοποίησης εσόδων – Φορολογική Βάση», για το σύνολό των εσόδων τους και 17.6 «Λοιπές εγγραφές τακτοποίησης εξόδων – Φορολογική Βάση», για το σύνολό των εξόδων τους. Σε κάθε περίπτωση, έχουν την υποχρέωση να διαβιβάσουν δεδομένα λογιστικών στοιχείων που εκδίδουν σύμφωνα με τα οριζόμενα της παρούσας απόφασης, για συναλλαγές που υπόκεινται σε Φ.Π.Α., εφόσον αποκτούν έσοδα από την άσκηση επιχειρηματικής δραστηριότητας με βάση τις διατάξεις του ν.4172/2013. Στην περίπτωση λήψης αντικριζόμενων εξόδων ημεδαπής κατηγορίας Α1, διαβιβάζουν χαρακτηρισμό εξόδων με 2.95 Λοιπά πληροφοριακά στοιχεία εξόδων. Οι αστικές μη κερδοσκοπικές εταιρείες, από το έτος 2022 και εφεξής, διαβιβάζουν δεδομένα σύμφωνα με τα οριζόμενα της παρούσας απόφασης. ια) Από την 1.1.2023 και εφεξής, διαβιβάζονται υποχρεωτικά στην ψηφιακή Πλατφόρμα myDATA τα δεδομένα, όπως αυτά ορίζονται με τις διατάξεις του άρθρου 15Α του ΚΦΔ.».
Στο Παράρτημα «Τύποι και Δεδομένα Παραστατικών Πίνακας 2. Στήλες Παραστατικών» προστίθενται-αντικαθίστανται-τροποποιούνται οι παρακάτω τιμές ανά περίπτωση: Στήλη 40_ Παρατηρήσεις – Επισημάνσεις
H Πανελλήνια Ομοσπονδία Πρατηριούχων Εμπόρων Καυσίμων (ΠΟΠΕΚ) διαμαρτύρεται έντονα για αποφάσεις που εκδίδονται από τα Υπουργεία με σχετικά πρόστιμα σε περίπτωση μη προσαρμογής, χωρίς ούτε να ζητείται η άποψη του κλάδου, ούτε καν να ενημερώνεται ο κλάδος για την έκδοσή τους, όπως η απόφαση 106242/2022 ΦΕΚ Β 5702, που αφορά νέα υποχρέωση ανανέωσης δήλωσης της λιανικής τιμής καυσίμων εντός 7ημέρου, με σχετικά πρόστιμα
Ως και το 30% των καυσίμων που διακινούνται στην αγορά είναι παραβατικό -λαθραίο ή νοθευμένο- τεράστια ποσότητα που περνάει από τις αντλίες του 6%-7% των πρατηρίων της χώρας, με αποτέλεσμα το κράτος να χάνει έσοδα που φτάνουν ως και το 1 δισ. ευρώ το χρόνο. Στη Θεσσαλονίκη, εκτιμάται ότι τα “παραβατικά πρατήρια” είναι λίγα, περί τα 20, στα περίπου 400 που υπάρχουν στο νομό, αλλά διακινούν τεράστιες ποσότητες, ακριβώς επειδή πουλάνε καύσιμα, σε τιμές χαμηλότερες της πηγής , δηλαδή των διυλιστηρίων.
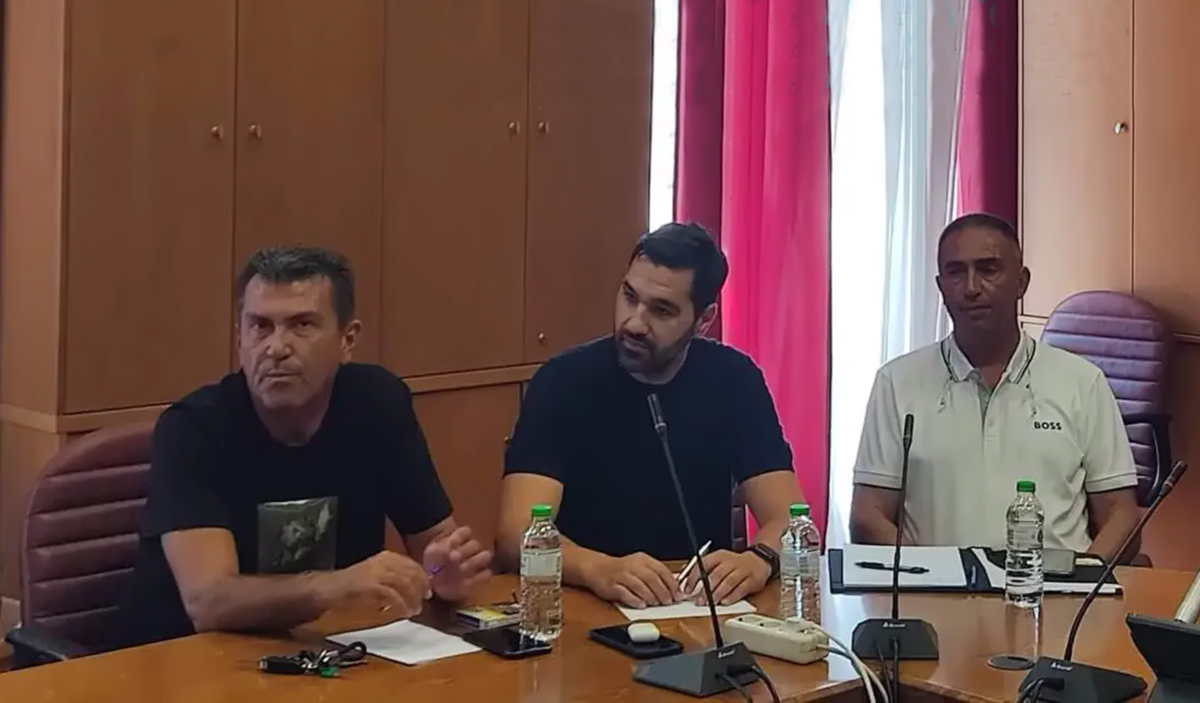
Τα παραπάνω τονίστηκαν στη συνέντευξη που έδωσαν στο Επαγγελματικό Επιμελητήριο Θεσσαλονικης, οι επικεφαλής του κλάδου, ο Πρόεδρος της Πανελλήνιας Ομοσπονδίας Πρατηριούχων Εμπόρων Καυσίμων (ΠΟΠΕΚ) κ. Θέμης Κιουρτζής, ο γενικός γραμματέας κ. Γιάννης Μαυράκης και το μέλος Δ.Σ. της Ομοσπονδίας κ. Χρήστος Σταυράκης. Η Ενωση Βενζινοπωλών Θεσσαλονίκης ( ΕΝΒΕΘ) , επίσης εκπροσωπήθηκε από τους κ.κ. Κιουρτζή και Σταυράκη.
Το φαινόμενο της παραβατικότητας στην αγορά καυσίμων γιγαντώθηκε την τελευταία τριετία και αφού γέμισε η Αθήνα με λαθραία καύσιμα, τώρα το κακό επεκτείνεται στη Θεσσαλονίκη και στα υπόλοιπα αστικά κέντρα επειδή “έλεγχοι δεν γίνονται”, όπως τονίσθηκε και επειδή το σύστημα εισροών – εκροών που έχει εφαρμοστεί στα πρατήρια και μόνο στα πρατήρια, έχει καταδολιευτεί, ενώ δεν εφαρμόζεται σε όλους τους κρίκους διακίνησης καυσίμων.
Σύστημα εισροών – εκροών α λα… mydata
Άν θέλουν να ελέγξουν την παραβατικότητα, τονίσθηκε, θα πρέπει, όπως πρότεινε η ΠΟΠΕΚ, να χτυπήσουν στην καρδιά του προβλήματος, να αναλάβει το κράτος να γίνει ένα ηλεκτρονικό σύστημα, αδιάβλητο, όπως είναι π.χ. το mydata, ένα σύστημα τύπου κλειστής αποθήκης, όπου θα ελέγχεται πραγματικά τι εισέρχεται και τι βγαίνει από τις αντλίες των πρατηρίων. Σήμερα, στην αγορά υπάρχουν 30-35 συστήματα διαφορετικών εταιρειών και τα στοιχεία που στέλνονται στη Γ.Γ. Πληροφοριακών Συστημάτων είναι πλασματικά. Αν υπήρχε ένα αδιάβλητο σύστημα, δεν θα μπορούσαν να νοθεύονται τα καύσιμα με διαλύτες.
“Τον τελευταίο ενάμισι χρόνο, από τις αρχές του 2021 ως τον Ιούνιο του 2022, η τιμή του αργού πετρελαίου αυξήθηκε κατά 100% και των προϊόντων διύλισης αυξήθηκε κατά 200%. Εταιρείες διύλισης και κράτος τριπλασίασαν κέρδη και έσοδα, ενώ οι πρατηριούχοι κρατάμε άμυνα για να σώσουμε τις επιχειρήσεις μας”, τόνισε ο κ. Κιουρτζής ο οποίος μίλησε για οικονομική εξόντωση των πρατηρίων που είναι οικογενειακές επιχειρήσεις και προσπαθούν να επιβιώσουν με περιθώρια κέρδους της τάξης του 3%-4%.
Ζορπίδης: Θα παίρνουμε καύσιμα από Ιταλία και Σλοβενία;
Τους εκπροσώπους των ΕΝΒΕΘ και ΠΟΠΕΚ προσφώνησε ο πρόεδρος του ΕΕΘ κ. Μιχάλης Ζορπίδης, ο οποίος ως γνωστόν δραστηριοποιείται επί δεκαετίες, επιχειρηματικά, στον κλάδου του τουρισμού, υπογραμμίζοντας ότι στα επίπεδα που έχουν φτάσει οι τιμές των καυσίμων στην Ελλάδα, οι επαγγελματίες μεταφορείς αναγκάζονται να προμηθευτούν καύσιμα από το εξωτερικό, όποτε τους δίνεται η ευκαιρία.
“Θα πρέπει να βάζουμε καύσιμα από τη Σλοβενία, από την Ιταλία ή από τη Βουλγαρία;” Στη Βουλγαρία, το πετρέλαιο κίνησης είναι στα 1,40 ευρώ και στην Ελλάδα στα 1,85 – 1,90 και αυτό επειδή η Ελλάδα έχει σε τόσο υψηλά επίπεδα το ΦΠΑ και τον Ειδικό Φόρο Κατανάλωσης.
Αυτός είναι και ο λόγος, όπως είπε ο κ. Σταυράκης που το 30% των πρατηρίων καυσίμων σε παραμεθόριους νομούς, όπως είναι οι Σέρρες, το Κιλκίς, έκλεισαν . Προτάθηκε στο Υπουργείο Οικονομικών να ισχύσει το μέτρο που η Ευρωπαϊκή Ένωση προέβλεψε ακριβώς για τις παραμεθόριες περιοχές μεταξύ δύο κρατών – μελών που έχουν διαφορετικούς ΦΠΑ, δηλαδή να υϊοθετηθεί η Κάρτα Πολίτη για τη μείωση του ΕΦΚ, αλλά μήνες πέρασαν από τότε που τέθηκε το θέμα στον υφυπουργό κ. Βεσυρόπουλο και ούτε καν που προχώρησε το μέτρο πιλοτικά.
Τα τρία “πόδια” της παραβατικότητας
Ο κ. Κιουρτζής τόνισε πως η παραβατικότητα στα καύσιμα δεν αφορά μόνο το λαθρεμπόριο. Αφορά και τη νόθευση με διαλύτες και την καταδολίευση των ηλεκτρονικών συστημάτων εισροών – εκροών.
“Οι παραβατικοί έχουν εισχωρήσει στη λιανική καυσίμων. Εάν ήθελαν πραγματικά να τους πιάσουν, θα μπορούσαν να χρησιμοποιήσουν και το e-καταναλωτής, για να δούνε από εκεί ποια πρατήρια πουλάνε σε τιμές χαμηλότερες και από αυτές των διυλιστηρίων. Διεκδικούμε τη νομιμότητα. Η παραβατικότητα “οδήγησε” 3.000 πρατήρια – οικογενειακές επιχειρήσεις, είτε σε κλείσιμο, είτε σε θυγατρικές των διυλιστηρίων, είτε στους παραβατικούς. Η Πολιτεία δεν μπορεί να προστατεύει τους λαθρεμπόρους, μη δίνοντας τα στοιχεία τους στη δημοσιότητα επειδή δήθεν πρέπει να προστατευθούν τα προσωπικά τους δεδομένα και, από την άλλη, να δίνονται στοιχεία πολιτών για παραβάσεις των 500 ευρώ”, τόνισε μεταξύ άλλων ο κ. Κιουρτζής.
Σε ό,τι αφορά στο πλαφόν στις τιμές καυσίμων, η πρόταση της ΠΟΠΕΚ ήταν να μπει ποσοστιαίο όριο στο περιθώριο κέρδους και να μη επιβληθεί τιμή μονάδας, όπως τελικά έγινε, καθώς έτσι δεν μπορούν να παρακολουθηθούν οι αλλαγές στην αγορά.
Απαντώντας σε ερωτήσεις δημοσιογράφων, οι εκπρόσωποι των πρατηριούχων τόνισαν πως 15-17 Ευρωπαϊκές χώρες, έχουν φθηνότερα καύσιμα από την Ελλάδα, χωρίς τους φόρους.
Αν το κράτος θέλει να προστατεύσει τον καταναλωτή αλλά και τους υγιείς επιχειρηματίες – πρατηριούχους, θα πρέπει να κλείσει την πόρτα στην παραβατικότητα. Έτσι, θα εξασφαλισθούν έσοδα 1 δισ. ευρώ που σήμερα χάνονται και θα καταστεί δυνατή η μείωση του ΕΦΚ.
Στη σφράγιση των πρατηρίων, που κατέχουν, διακινούν και εμπορεύονται νοθευμένα καύσιμα και τη δημοσιοποίηση των στοιχείων τους, μπορεί πλέον να προχωρά η Ανεξάρτητη Αρχή Δημοσίων Εσόδων, με απόφαση που υπέγραψε ο Διοικητής της ΑΑΔΕ, Γιώργος Πιτσιλής η οποία δημοσιεύθηκε στο ΦΕΚ 3100 β΄/2022 (αρχείο PDF).
Κριτήριο της βαρύτητας της παράβασης αποτελεί η ποσότητα των νοθευμένων καυσίμων, όπως αυτά χαρακτηρίζονται με βάση την έκθεση ανάλυσης του κατ’ έφεση δείγματος του Γενικού Χημείου του Κράτους ή τη σχετική απόφαση του Ανώτατου Χημικού Συμβουλίου.
Οι ημέρες σφράγισης, ανάλογα με την ποσότητα των νοθευμένων καυσίμων, που θα προκύπτει από τον εργαστηριακό έλεγχο του Γενικού Χημείου του Κράτους, είναι οι εξής:
ΠΟΣΟΤΗΤΑ ΝΟΘΕΥΜΕΝΩΝ ΚΑΥΣΙΜΩΝ
ΗΜΕΡΕΣ ΣΦΡΑΓΙΣΗΣ
μέχρι 5.000 λίτρα
10 ημέρες
5.000 λίτρα – 20.000 λίτρα
30 ήμερες
20.000 – 45.000 λίτρα
50 ήμερες
Πάνω από 45.000 λίτρα
90 ημέρες
Πώς γίνεται η σφράγιση
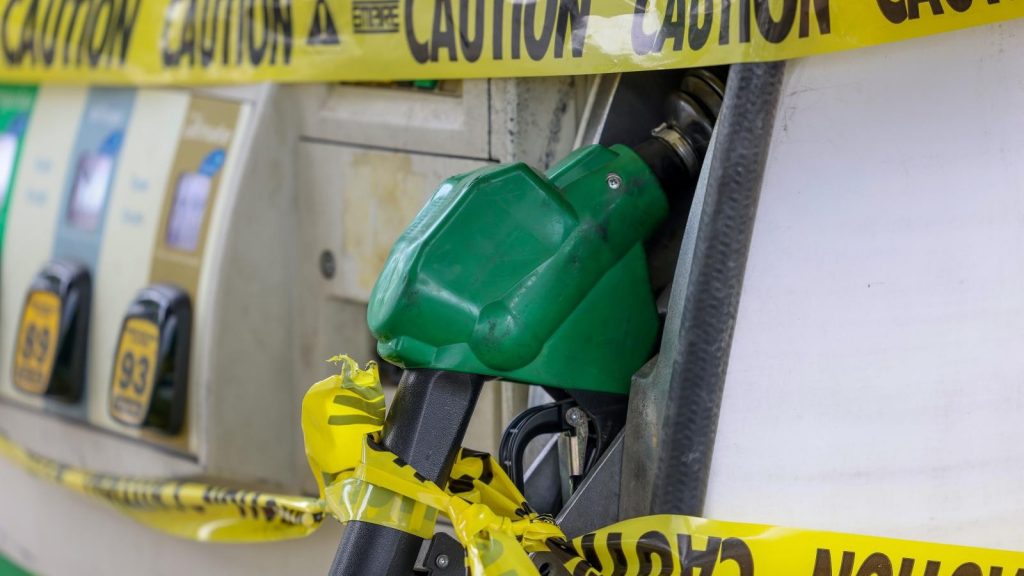
Η σφράγιση επιβάλλεται σε όλες τις δεξαμενές του πρατηρίου ή όποιας άλλης εγκατάστασης, με ειδικές σφραγίδες και αυτοκόλλητες ταινίες στην κεντρική είσοδο και στις αντλίες. Στις αυτοκόλλητες ταινίες αναγράφεται εμφανώς στα ελληνικά και τα αγγλικά ότι το πρατήριο σφραγίζεται λόγω νοθείας.
Τα νοθευμένα καύσιμα πρέπει να απαντλούνται υποχρεωτικά με ειδικές διαδικασίες και με δαπάνες του ιδιοκτήτη του πρατηρίου, κατά τη διάρκεια που αυτό θα είναι σφραγισμένο, αλλιώς η εγκατάσταση δεν θα μπορεί να λειτουργεί μετά το πέρας της σφράγισής της.
Η διαδικασία δημοσιοποίησης
Επιπλέον, η ΑΑΔΕ, τηρώντας το πλαίσιο του Γενικού Κανονισμού Προστασίας Προσωπικών Δεδομένων, δημοσιοποιεί στον ιστότοπό της (www.aade.gr) για ένα έτος τα στοιχεία των παραβατών, ώστε να ενημερώνονται οι πολίτες.
Τα στοιχεία, που θα αναρτώνται στην ιστοσελίδα της ΑΑΔΕ, είναι:
• Το ονοματεπώνυμο και πατρώνυμο του φυσικού προσώπου ή η επωνυμία του νομικού προσώπου και ο διακριτικός του τίτλος
• Η πλήρης ταχυδρομική διεύθυνση
• Ο αριθμός και η ημερομηνία έκδοσης της απόφασης δημοσιοποίησης της παράβασης
• H περιγραφή της παράβασης
• Η ποσότητα των νοθευμένων καυσίμων που εντοπίσθηκε
• Το χρονικό διάστημα της σφράγισης της εγκατάστασης
• Η τυχόν άσκηση προσφυγής κατά της απόφασης δημοσιοποίησης • Ο αριθμός της απόφασης επί της προσφυγής και η τυχόν άσκηση ενδίκων μέσων
Αναλυτικά:
Τα νοθευμένα καύσιμα κατάσχονται, σύμφωνα με τα άρθρα 164 επ. του ν.2960/2001, λόγω λαθρεμπορίας (παρ. 2 άρθρου 119Α, παρ. 2 άρθρου 142 και άρθρα 155 επ. του ίδιου νόμου) και συντάσσεται από την τελωνειακή αρχή που διενεργεί τον έλεγχο σημείωμα διαπιστώσεων ελέγχου εντός δύο εργασίμων ημερών από την παραλαβή της έκθεσης ανάλυσης του Γ.Χ.Κ. ή τη σχετική απόφαση του Α.Χ.Σ., κατά περίπτωση, ως ΠΑΡΑΡΤΗΜΑ 1, με τα αποτελέσματα του ελέγχου, όπου αναγράφεται ότι οι συγκεκριμένες διαπιστώσεις επισύρουν την σφράγιση της εγκατάστασης και τη δημοσιοποίηση των στοιχείων των παραβατών, των παραβάσεων και των κυρώσεων, σύμφωνα με την παρ. 4 του άρθρου 119 Α του ν. 2960/2001.
Ακολούθως, και εντός της ίδιας προθεσμίας εκδίδεται απόφαση σφράγισης, ως ΠΑΡΑΡΤΗΜΑ 2, όλων των δεξαμενών της εγκατάστασης από τον προϊστάμενο της ελέγχουσας τελωνειακής αρχής. Στην απόφαση σφράγισης αναφέρονται: α) τα στοιχεία της εγκατάστασης, β) τα στοιχεία των υπαλλήλων που θα προβούν στη διενέργειά της, οι οποίοι δεν δύναται να είναι λιγότεροι από δύο (2) άτομα, γ) οι διαπιστωθείσες παραβάσεις, η ποσότητα των νοθευμένων καυσίμων και η χρονική διάρκεια της σφράγισης, δ) η σφράγιση δεξαμενών ή άλλων αποθηκευτικών χώρων, ε) η υποχρέωση του εκμεταλλευτή για απάντληση των νοθευμένων καυσίμων, τα οποία βρίσκονται στην εγκατάσταση τη στιγμή της σφράγισης και στ) η ημερομηνία και ώρα που θα πραγματοποιηθεί η σφράγιση.
Η απόφαση σφράγισης κοινοποιείται, αμελλητί, στον εκμεταλλευτή της εγκατάστασης, στην αδειοδοτούσα αρχή του άρθρου 4 του ν. 3054/2002 και στην εταιρία εμπορίας πετρελαιοειδών, τα προϊόντα της οποίας εμπορεύεται και διακινεί η εγκατάσταση.
Η σφράγιση της εγκατάστασης διενεργείται από την τελωνειακή αρχή που διενήργησε τον έλεγχο, με τη συνδρομή αστυνομικής ή λιμενικής αρχής, όπου απαιτείται κατά τις περιστάσεις, εντός είκοσι τεσσάρων (24) ωρών από την κοινοποίηση της απόφασης σφράγισης στον εκμεταλλευτή της εγκατάστασης, σύμφωνα με τα ανωτέρω αναφερόμενα.
Κατά τη διαδικασία της σφράγισης λαμβάνεται νέο δείγμα καυσίμου από τις δεξαμενές της εγκατάστασης, για να εκδοθεί έκθεση χημικής ανάλυσης από το Γενικό Χημείο του Κράτους, ώστε να διαπιστωθεί η αναγκαιότητα ή μη απάντλησης των καυσίμων, σύμφωνα με τα ειδικότερα αναφερόμενα στο άρθρο 4.
Αν το νέο δείγμα χαρακτηριστεί κανονικό, δεν υπάρχει υποχρέωση απάντλησης, εκτός εάν συντρέχουν λόγοι ασφάλειας. Σε περίπτωση που το νέο δείγμα χαρακτηριστεί ως μη κανονικό, ο εκμεταλλευτής της εγκατάστασης υποχρεούται σε απάντληση των καυσίμων (βλ. άρθρο 4).
Κατά τη σφράγιση τοποθετείται στην κεντρική είσοδο της εγκατάστασης και στις αντλίες διάθεσης καυσίμων αυτοκόλλητη ταινία με τον τίτλο της τελωνειακής υπηρεσίας της Α.Α.Δ.Ε. η οποία διενεργεί τη σφράγιση, καθώς και με την ένδειξη στην ελληνική γλώσσα:
«Σφράγιση λόγω νοθείας καυσίμων, σε εφαρμογή της παρ. 4 του άρθρου 119Α του ν. 2960/2001 – Σφραγίστηκε από την …….(ημερομηνία και ώρα) μέχρι την ……..(ημερομηνία και ώρα) βάσει της υπ’ αρ. απόφασης σφράγισης», και στην αγγλική γλώσσα «sealed due to fuel fraud from ……. (date and time) until (date and time)».
Επίσης, τοποθετούνται ταινίες περιμετρικά του χώρου της εγκατάστασης που πιστοποιούν την παύση της λειτουργίας της. Για τη σφράγιση κάθε σημείου χρησιμοποιείται γαλβανισμένο σύρμα, σφραγίδες, καθώς και οποιοδήποτε άλλο μέσο σφράγισης διαθέτει η τελωνειακή αρχή που επιβάλλει τη σφράγιση.
Η αποσύνδεση και η τοποθέτηση πωμάτων, κατά τη σφράγιση, δεν πραγματοποιείται στις σωληνώσεις εξαέρωσης.
Στην περίπτωση μικτού πρατηρίου, στην άδεια λειτουργίας του οποίου περιλαμβάνονται και λοιπά καύσιμα πλέον των υγρών καυσίμων, όπως υγραέριο (LPG) ή πεπιεσμένο φυσικό αέριο (CNG), η σφράγιση πραγματοποιείται και στις εγκαταστάσεις των καυσίμων αυτών.
Κατά τη διενέργεια της σφράγισης, συντάσσεται έκθεση σφράγισης, ως ΠΑΡΑΡΤΗΜΑ 3, στην οποία αναφέρονται: α) τα στοιχεία της τελωνειακής αρχής που επιβάλλει τη σφράγιση, β) τα στοιχεία των υπαλλήλων αυτής που διενεργούν τη σφράγιση και των υπαλλήλων της αστυνομικής ή λιμενικής αρχής που τυχόν συνδράμουν για τη διενέργειά της, γ) τα στοιχεία της εγκατάστασης που σφραγίζεται, δ) τα στοιχεία της απόφασης για τη διενέργεια της σφράγισης ε) τα σημεία της εγκατάστασης που σφραγίσθηκαν στ) τα στοιχεία των σφραγίδων που τοποθετήθηκαν, ζ) η ημερομηνία και η ώρα διενέργειας της σφράγισης και η ποσότητα καυσίμου που βρέθηκε κατά τη σφράγιση και η) τα στοιχεία της έκθεσης κατάσχεσης των νοθευμένων καυσίμων.
Η έκθεση σφράγισης υπογράφεται από τους υπαλλήλους που τη διενήργησαν και τυχόν συνέδραμαν σε αυτή, καθώς και από τον παρευρισκόμενο εκμεταλλευτή της εγκατάστασης ή τον εκπρόσωπό του. Σε περίπτωση που οι τελευταίοι είναι απόντες, κατά τον χρόνο διενέργειάς της, γίνεται σχετική μνεία στην έκθεση. Επίσης, σχετική μνεία γίνεται σε περίπτωση που αυτοί αρνηθούν να προσυπογράψουν την έκθεση. Η σφράγιση διενεργείται καθ’ όλη τη διάρκεια του εικοσιτετραώρου και όλες τις ημέρες της εβδομάδας.
Αντίγραφο της έκθεσης σφράγισης παραδίδεται στον εκμεταλλευτή της εγκατάστασης ή εκπρόσωπό του ή θυροκολλείται, σε περίπτωση απουσίας τους ή άρνησης παραλαβής. Αντίγραφό της έκθεσης σφράγισης αποστέλλεται, επίσης στην αδειοδοτούσα αρχή του άρθρου 4 του ν. 3054/2002.
Από την ημέρα της σφράγισης των εγκαταστάσεων και για όσο χρόνο διαρκεί η σφράγιση, απαγορεύεται η είσοδος οχημάτων για ανεφοδιασμό όλων των τύπων καυσίμων.
Τήρηση κανόνων ασφαλείας από τον εκμεταλλευτή της εγκατάστασης – Απάντληση καυσίμων
Ο εκμεταλλευτής της εγκατάστασης υποχρεούται, για όσο χρόνο διαρκεί η σφράγιση, να τηρεί τους προβλεπόμενους κανόνες ασφάλειας των εγκαταστάσεων.
Ο εκμεταλλευτής της εγκατάστασης, υποχρεούται να απαντλήσει από τις εγκαταστάσεις τα νοθευμένα και κατασχεμένα καύσιμα τα οποία βρίσκονται στην εγκατάσταση κατά τη σφράγιση, προς καταστροφή σε αδειοδοτημένο φορέα καταστροφής επικίνδυνων αποβλήτων, εντός του χρονικού διαστήματος της σφράγισης, υποβάλλοντας προς τούτο έγγραφη αίτηση προς την τελωνειακή αρχή που προέβη στη σφράγιση.
Ειδικότερα:
Για τη μεταφορά προς καταστροφή, μαζί με την αίτηση συνυποβάλλεται και επιστολή της εταιρείας που θα προβεί στην καταστροφή, με την οποία δηλώνει ότι αποδέχεται τη μεταφορά των νοθευμένων και κατασχεμένων καυσίμων στις εγκαταστάσεις της προς καταστροφή,
Για τη μεταφορά των νοθευμένων και κατασχεμένων καυσίμων από τις εγκαταστάσεις του εκμεταλλευτή, στις εγκαταστάσεις της εταιρείας καταστροφής, συντάσσεται άδεια μεταφοράς, ως ΠΑΡΑΡΤΗΜΑ 4,
Η απάντληση των νοθευμένων και κατασχεμένων καυσίμων είναι απαραίτητη προϋπόθεση για την αποσφράγιση και την εκ νέου λειτουργία των εγκαταστάσεων και προς τούτο, πριν την αποσφράγιση, διενεργείται σχετικός έλεγχος από το τελωνείο που προέβη στη σφράγιση, για τη διαπίστωση της πλήρους απομάκρυνσης των νοθευμένων και κατασχεμένων καυσίμων.
Μετά το πέρας του χρόνου σφράγισης και σε περίπτωση που δεν έχει πραγματοποιηθεί η απάντληση από τον υπόχρεο, κατά τα προαναφερόμενα, των νοθευμένων και κατασχεμένων καυσίμων, τα οποία βρίσκονται στην εγκατάσταση τη στιγμή της σφράγισης, διατηρείται η σφράγιση σύμφωνα με την παρ. 2 του άρθρου 119Α και την παρ. 1 του άρθρου 167 του ν. 2960/2001, κατά τη διαδικασία που προβλέπεται για τα κατασχεμένα αντικείμενα λαθρεμπορίας.
Μετά την έγγραφη έγκριση της απάντλησης για την απομάκρυνση των καυσίμων, κατά τα οριζόμενα στην παρ. 2, τα καύσιμα απαντλούνται και μεταφέρονται, με μέριμνα και δαπάνες του εκμεταλλευτή της εγκατάστασης, προς καταστροφή. Η απάντληση των καυσίμων διενεργείται παρουσία της τελωνειακής αρχής που επέβαλε τη σφράγιση και του εκμεταλλευτή της εγκατάστασης ή εκπρόσωπου του, με τη συνδρομή αστυνομικής ή λιμενικής αρχής, όπου απαιτείται κατά τις περιστάσεις.
Η καταστροφή διενεργείται, αποκλειστικά, από αδειοδοτημένους φορείς διαχείρισης επικίνδυνων αποβλήτων προς καταστροφή, σύμφωνα με την παρ. 1Α του άρθρου 171 του ν. 2960/2001.
Κατά την απάντληση των καυσίμων συντάσσεται έκθεση απάντλησης καυσίμων, ως ΠΑΡΑΡΤΗΜΑ 5, στην οποία αναφέρονται: α) τα στοιχεία της τελωνειακής αρχής που επέβαλε τη κατάσχεση και τη σφράγιση και προβαίνει στην απάντληση των καυσίμων, β) τα στοιχεία των υπαλλήλων αυτής που παρίστανται στην απάντληση και τυχόν υπαλλήλων της αστυνομικής ή λιμενικής αρχής που συνδράμουν για τη διενέργειά της, γ) τα στοιχεία της εγκατάστασης, δ) τα στοιχεία της απόφασης σφράγισης, στην οποία προβλέπεται και η απάντληση των καυσίμων, ε) τα στοιχεία των σφραγίδων που απομακρύνθηκαν στ) τα είδη και οι ποσότητες των καυσίμων που απαντλήθηκαν, ζ) τα στοιχεία των νέων σφραγίδων που τοποθετήθηκαν, η) η ημερομηνία και η ώρα διενέργειά της, καθώς και τυχόν λοιπά στοιχεία κατά την κρίση της ελέγχουσας τελωνειακής αρχής.
Η έκθεση απάντλησης καυσίμων συνυπογράφεται από την ως άνω αρμόδια τελωνειακή αρχή και τον εκμεταλλευτή της εγκατάστασης ή από τον εκπρόσωπό του. Σε περίπτωση μη παρουσίας του εκμεταλλευτή της εγκατάστασης ή εκπρόσωπου του ή σε περίπτωση άρνησης υπογραφής, γίνεται σχετική μνεία στην εν λόγω έκθεση.
Αντίγραφο της έκθεσης απάντλησης καυσίμων παραδίδεται στον εκμεταλλευτή της εγκατάστασης ή στον εκπρόσωπό του ή θυροκολλείται, σε περίπτωση άρνησης παραλαβής. Αντίγραφο της έκθεσης αποστέλλεται, επίσης, στην αδειοδοτούσα αρχή του άρθρου 4 του ν. 3054/2002.
Διαδικασία αποσφράγισης
Μετά το πέρας του χρόνου επιβολής σφράγισης και με την προϋπόθεση ότι έχει τηρηθεί η διαδικασία άρθρου 4 ή για την αποτροπή επικείμενου κινδύνου και για λόγους ανωτέρας βίας, διενεργείται από την τελωνειακή αρχή που επέβαλε την σφράγιση, αποσφράγιση, με τη συνδρομή της αστυνομικής ή λιμενικής αρχής, όπου απαιτείται, κατά τις περιστάσεις, κατόπιν έκδοσης απόφασης αποσφράγισης, ως ΠΑΡΑΡΤΗΜΑ 6, από την ως άνω τελωνειακή αρχή. Στην απόφαση αποσφράγισης αναφέρον- ται: α) τα στοιχεία της απόφασης και της έκθεσης σφράγισης, β) τα στοιχεία των υπαλλήλων που θα προβούν στη διενέργειά της, καθώς και ο αριθμός αυτών που δεν δύναται να είναι κατώτερος των δύο (2) ατόμων, γ) ο λόγος αποσφράγισης και δ) η ημερομηνία και ώρα που αυτή θα πραγματοποιηθεί.
Η απόφαση αποσφράγισης κοινοποιείται στον εκμεταλλευτή της εγκατάστασης ή τον εκπρόσωπό του, στην αδειοδοτούσα αρχή του άρθρου 4 του ν. 3054/2002 και στην εταιρία εμπορίας πετρελαιοειδών, της οποίας τα προϊόντα εμπορεύεται η εγκατάσταση.
Κατά την αποσφράγιση απομακρύνονται οι ταινίες που είχαν τοποθετηθεί στην κεντρική είσοδο της εγκατάστασης με την ένδειξη της σφράγισης, καθώς και περιμετρικά του χώρου της εγκατάστασης, και αποκόπτεται το γαλβανισμένο σύρμα. Κατά τη διενέργεια της αποσφράγισης συντάσσεται έκθεση αποσφράγισης, ως ΠΑΡΑΡΤΗΜΑ 7, στην οποία αναφέρονται: α) τα στοιχεία της τελωνειακής αρχής που προβαίνει στην αποσφράγιση, β) τα στοιχεία των υπαλλήλων αυτής που διενεργούν την αποσφράγιση και της αστυνομικής ή λιμενικής αρχής που τυχόν συνδράμουν για τη διενέργειά της, γ) τα στοιχεία της εγκατάστασης που αποσφραγίζεται, δ) τα στοιχεία της απόφασης για τη διενέργειά της ε) τα στοιχεία των σφραγίδων που απομακρύνθηκαν και στ) η ημερομηνία και η ώρα διενέργειά της. Σε κάθε περίπτωση, γίνεται μνεία περί του άθικτου ή μη των σφραγίδων που είχαν τεθεί.
Η έκθεση αποσφράγισης υπογράφεται από τους υπαλλήλους που τη διενήργησαν και τυχόν συνέδραμαν σε αυτή, καθώς και από τον παρευρισκόμενο εκμεταλλευτή της εγκατάστασης ή εκπρόσωπό του ή από τον ιδιοκτήτη του ακινήτου. Σε περίπτωση που αυτοί είναι απόντες κατά τον χρόνο διενέργειά της, γίνεται σχετική μνεία στην έκθεση αποσφράγισης. Επίσης, σχετική μνεία γίνεται σε περίπτωση που αυτοί αρνηθούν να προσυπογράψουν την έκθεση αποσφράγισης. Στις περιπτώσεις απουσίας ή άρνησης υπογραφής, η έκθεση αποσφράγισης θυροκολλείται στην εγκατάσταση, ομοίως με σχετική μνεία επ’ αυτής. Η αποσφράγιση διενεργείται καθ’ όλη τη διάρκεια του εικοσιτετραώρου και όλες τις ημέρες της εβδομάδας. Αντίγραφο της Έκθεσης Αποσφράγισης κοινοποιείται επίσης στην αδειοδοτούσα αρχή του άρθρου 4 του ν. 3054/2002.
Προϋποθέσεις δημοσιοποίησης στοιχείων
Προϋποθέσεις για δημοσιοποίηση των στοιχείων των παραβατών, των παραβάσεων και των κυρώσεων, αποτελούν η διαπίστωση κατοχής, διακίνησης και εμπορίας νοθευμένων καυσίμων από εγκατάσταση κατόχου άδειας εμπορίας ή άδειας λιανικής εμπορίας πετρελαιοειδών προϊόντων και η σφράγιση της εγκατάστασης, σύμφωνα με τα ειδικότερα αναφερόμενα στα άρθρα 2 και 3 της παρούσας.
Όροι, τρόπος, χρόνος και μέσο δημοσιοποίησης
Σε περίπτωση που συντρέχουν οι προϋποθέσεις, εκδίδεται απόφαση δημοσιοποίησης των στοιχείων των παραβατών, των παραβάσεων και των κυρώσεων, ως ΠΑΡΑΡΤΗΜΑ 8, από τον προϊστάμενο της ελέγχουσας τελωνειακής αρχής. Η απόφαση δημοσιοποίησης κοινοποιείται με αποδεικτικό επίδοσης, άμεσα, στον εκμεταλλευτή της εγκατάστασης.
Σε περίπτωση που ο εκμεταλλευτής της εγκατάστασης είναι φυσικό πρόσωπο ή νομικό πρόσωπο, η επωνυμία του οποίου αποτελείται από το ονοματεπώνυμο ενός ή περισσότερων φυσικών προσώπων, ο εν λόγω εκμεταλλευτής ενημερώνεται, με την ως άνω απόφαση, κατ’ άρθρα 13 και 14 του Γενικού Κανονισμού για την Προστασία Δεδομένων [Κανονισμός (ΕΕ) 2016/679], για την επικείμενη δημοσιοποίηση των κατ’ άρθρο 8 της παρούσας στοιχείων του στην ιστοσελίδα της Α.Α.Δ.Ε., καθώς και για τα απορρέοντα από τον ΓΚΠΔ δικαιώματά του, ως υποκειμένου των δεδομένων, σύμφωνα με το κεφάλαιο ΙΙΙ του ΓΚΠΔ και τον ν. 4624/2019, τα οποία δύναται να ασκήσει εντός δέκα (10) ημερών από την επίδοση της ανωτέρω απόφασης, ενώπιον του προϊσταμένου της ελέγχουσας τελωνειακής αρχής.
O Προϊστάμενος της ελέγχουσας τελωνειακής αρχής απαντά στο αίτημα του εκμεταλλευτή που αφορά στην άσκηση δικαιωμάτων του που απορρέουν από τον ΓΚΠΔ, σύμφωνα με το κεφάλαιο ΙΙΙ ΓΚΠΔ και τον ν. 4624/2019, εντός πέντε (5) ημερών από την παραλαβή του αιτήματος.
Μετά την άσκηση των ανωτέρω δικαιωμάτων και την εξέτασή τους από τον προϊστάμενο της ελέγχουσας τελωνειακής αρχής ή την άπρακτη παρέλευση της προθεσμίας των δέκα (10) ημερών για την άσκηση των δικαιωμάτων αυτών, ο προϊστάμενος της ελέγχουσας τελωνειακής αρχής, υποχρεούται να αποστείλει στη Διεύθυνση Στρατηγικής Τελωνειακών Ελέγχων και Παραβάσεων (ΔΣΤΕΠ), με εμπιστευτική διαδικασία, την απόφαση δημοσιοποίησης της παρ. 1 του παρόντος, η οποία περιέχει τα στοιχεία που αναφέρονται στο άρθρο 8 της παρούσας, προς δημοσιοποίηση. Ακολούθως, καταρτίζεται πίνακας ο οποίος διαβιβάζεται από τη ΔΣΤΕΠ, με εμπιστευτική διαδικασία, στην αρμόδια προς δημοσιοποίηση Υπηρεσία της ΑΑΔΕ, Διεύθυνση Στρατηγικής Τεχνολογιών Πληροφορικής (ΔΙΣΤΕΠΛ).
Τα στοιχεία δημοσιοποιούνται στο διαδίκτυο και συγκεκριμένα αναρτώνται στην ιστοσελίδα της ΑΑΔΕ (www.aade.gr).
Τα στοιχεία που δημοσιεύονται σύμφωνα με τους όρους της παρούσας απόφασης, παραμένουν σε δημοσιότητα για ένα έτος από την ημερομηνία δημοσιοποίησης, με την ανάρτηση τους στην ως άνω ιστοσελίδα της ΑΑΔΕ.
Τα δημοσιοποιούμενα στοιχεία που αναρτώνται στην ιστοσελίδα της ΑΑΔΕ, είναι τα ακόλουθα:
α) το ονοματεπώνυμο και πατρώνυμο του φυσικού προσώπου ή επωνυμία νομικού προσώπου και ο διακριτικός τίτλος αυτού,
β) η πλήρης ταχυδρομική διεύθυνση του φυσικού ή νομικού προσώπου,
γ) ο αριθμός και η ημερομηνία έκδοσης της απόφασης δημοσιοποίησης της παράβασης,
δ) η περιγραφή της παράβασης της παρ. 4 του άρθρου 119Α του ν. 2960/2001,
ε) η ποσότητα των νοθευμένων καυσίμων που εντοπίσθηκε στην εγκατάσταση,
στ) το χρονικό διάστημα της σφράγισης της εγκατάστασης,
ζ) η τυχόν άσκηση προσφυγής κατά της απόφασης δημοσιοποίησης,
η) ο αριθμός της απόφασης επί της προσφυγής και η τυχόν άσκηση ένδικων μέσων.
Σε περίπτωση άσκησης προσφυγής, κατά της απόφασης δημοσιοποίησης των ανωτέρω στοιχείων, καθώς και έκδοσης απόφασης επ’ αυτής, το υποκείμενο των δεδομένων και εκμεταλλευτής της εγκατάστασης ενημερώνει τον προϊστάμενο της ελέγχουσας τελωνειακής αρχής, αποστέλλοντας αντίγραφα αυτών. Κατόπιν της ενημέρωσης αυτής, επικαιροποιείται, αντίστοιχα, η σχετική δημοσιοποίηση – ανάρτηση στην ιστοσελίδα της ΑΑΔΕ.
Αρμόδιος και υπεύθυνος για την ορθότητα, την πληρότητα, την ακρίβεια και την επικαιροποίηση των στοιχείων που αποστέλλονται στη ΔΣΤΕΠ είναι ο προϊστάμενος της ελέγχουσας τελωνειακής αρχής.
Tο αργότερο έως τις 30 Ιουνίου κάθε χρόνο πρέπει να πληρωθούν τα ετήσια ανταποδοτικά τέλη χρήσης αδειών εμπορίας καυσίμων, τα οποία φθάνουν σε ποσοστό είκοσι τοις εκατό (20%) επί των ποσών που ορίζονται για καθεμία από τις κατηγορίες αδειών του άρθρου 4 του ν.3054/2002, όπως ισχύει.
Σύμφωνα με την ισχύουσα Ελληνική Νομοθεσία, οι κάτοχοι Άδειας Λιανικής Εμπορίας Καυσίμων έχουν την υποχρέωση να καταβάλλουν ετήσιο ανταποδοτικό τέλος 40€ για τη χρήση αυτής.
Με το Νόμο 3054/2002 ρυθμίστηκαν τα θέματα, που σχετίζονται με την πετρελαϊκή πολιτική της χώρας μας και τέθηκαν οι όροι και οι προϋποθέσεις για την παροχή υπηρεσιών των εταιριών, που δραστηριοποιούνται με την εμπορία πετρελαιοειδών προϊόντων και συγκεκριμένα για τη χορήγηση άδειων λιανικής εμπορίας καυσίμων. Μεταξύ άλλων ορίζεται ότι ο κάτοχος της άδειας αυτής οφείλει να αποδίδει ετήσιο ανταποδοτικό τέλος για τη χρήση της.
Με την υπ΄ αριθμό Δ2/Α/Φ.5/οικ.2490/2005(ΦΕΚ 218/Β΄/2005) Κοινή Υπουργική Απόφαση καθορίστηκε το ετήσιο ανταποδοτικό τέλος στο ποσό των 40€, και οι κάτοχοι άδειας λιανικής εμπορίας καυσίμων έχουν την υποχρέωση να το αποδίδουν εντός του πρώτου εξαμήνου του επόμενου έτους για τη χρήση του προηγούμενο έτους στην αρμόδια Αδειοδοτούσα Υπηρεσία. Στην ίδια ΚΥΑ ορίζεται ότι σε περίπτωση μη καταβολής αυτού θα επιβάλλεται πρόστιμο από την αρμόδια ΔΟΥ ποσού ίσο με το διπλάσιο του τέλους.
α) Στις κατά τόπους αρμόδιες ΔΟΥ, οι οποίες εκδίδουν διπλότυπο είσπραξης, ή
β) Στην εφαρμογή e- παράβολο του Taxisnet,
-για την χορήγηση παραβόλου για το ανταποδοτικό τέλος για τη περίπτωση άδειας λειτουργίας πρατηρίου υγρών καυσίμων, κωδικός τύπου 8460
-για την χορήγηση παραβόλου για το ανταποδοτικό τέλος για τη περίπτωση άδειας λειτουργίας πρατηρίου υγραερίων, κωδικός τύπου 8461
Επίσης, τονίζεται ο υπόχρεος πρέπει να υποβάλλει το αποδεικτικό καταβολής του προβλεπόμενου ανταποδοτικού τέλους στις αρμόδιες Αδειοδοτούσες Αρχές από το οποίο προκύπτει το ποσό και η ημερομηνία καταβολής.
Συγκεκριμένα, σε περίπτωση μη καταβολής του ετήσιου ανταποδοτικού τέλους χρήσης άδειας εντός προθεσμίας επιβάλλεται πρόστιμο ίσο με το τριπλάσιο αυτού. Ήτοι το ποσό, που θα κληθεί να πληρώσει ο κάτοχος άδειας λιανικής διάθεσης καυσίμων ανά έτος χρήσης, σε περίπτωση μη εμπρόθεσμης καταβολής του, ορίζεται στο συνολικό ποσό των 160€, το οποίο προκύπτει από το άθροισμα του ανταποδοτικού τέλους των 40€ και το αναλογούν πρόστιμο των 120€ (το οποίο προκύπτει 3 x 40€ του ανταποδοτικού τέλους = 120€ ποσό προστίμου) .
Μετά την επιβολή προστίμου, η αρμόδια Αδειοδοτούσα Αρχή θα αποστέλλει το πρόστιμο στην αρμόδια ΔΟΥ για βεβαίωση και είσπραξη αυτού.
Υπενθυμίζεται ότι για την έκδοση/χορήγηση, τροποποίηση ή επέκταση των αδειών του άρθρου 4 του ν. 3054/2002 (διύλιση, εμπορία καυσίμων κ.λπ.) απαιτείται η καταβολή παραβόλου ανά κατηγορία άδειας ως εξής:
ΜΕΤΑΦΟΡΑΣ αργού ή προϊόντων αυτού ΜΕ ΑΓΩΓΟ, 1.500 ευρώ.
ΛΕΙΤΟΥΡΓΙΑ ΠΡΑΤΗΡΙΟΥ ΥΓΡΩΝ ΚΑΥΣΙΜΩΝ και Πρατηρίου Πώλησης Υγραερίων αποκλειστικά για κίνηση οχημάτων μέσω αντλιών, 200 ευρώ.
ΠΩΛΗΤΗ Πετρελαίου Θέρμανσης και Διανομής Εμφιαλωμένου Υγραερίου, 200 ευρώ.
ΕΜΦΙΑΛΩΣΗΣ Υγραερίων, 200 ευρώ.
ΠΡΟΜΗΘΕΙΑΣ πετρελαιοειδών προϊόντων απευθείας από τα Διυλιστήρια ή από εισαγωγή για τις κοινοπραξίες και τους συνεταιρισμούς, 200 ευρώ.
Τα ετήσια ανταποδοτικά τέλη χρήσης των αδειών, είναι σε ποσοστό 20% επί των ποσών που ορίζονται για καθεμία από τις κατηγορίες αδειών του άρθρου 4 του ν.3054/2002.
Τα ανταποδοτικά τέλη για την έκδοση/χορήγηση, τροποποίηση ή επέκταση των αδειών του άρθρου 4 του ν. 3054/2002, και τα ετήσια ανταποδοτικά τέλη χρήσης αυτών καταβάλλονται υπέρ του ΛΟΓΑΡΙΑΣΜΟΥ 6ου ΒΑΘΜΟΥ 1110902001 (πρώην ΚΑΕ 3421), ως ακολούθως:
α) Στις κατά τόπον αρμόδιες Δ.Ο.Υ., οι οποίες εκδίδουν διπλότυπο είσπραξης, ή β) Στην εφαρμογή e-παράβολο του Taxisnet.
Οι υπόχρεοι υποβάλλουν στις αρμόδιες Αδειοδοτούσες Αρχές, χωριστά για κάθε άδεια, φωτοαντίγραφο του διπλοτύπου είσπραξης Δ.Ο.Υ. ή του e-παράβολου, από τα οποία προκύπτει το ποσό και η ημερομηνία καταβολής των προβλεπόμενων ανταποδοτικών τελών. Το e-παράβολο δεσμεύεται από εξουσιοδοτημένους υπαλλήλους της Αδειοδοτούσας Αρχής
Χρησιμοποιούμε cookies και παρόμοιες τεχνολογίες για να βελτιώσουμε την εμπειρία σας στον ιστότοπό μας.